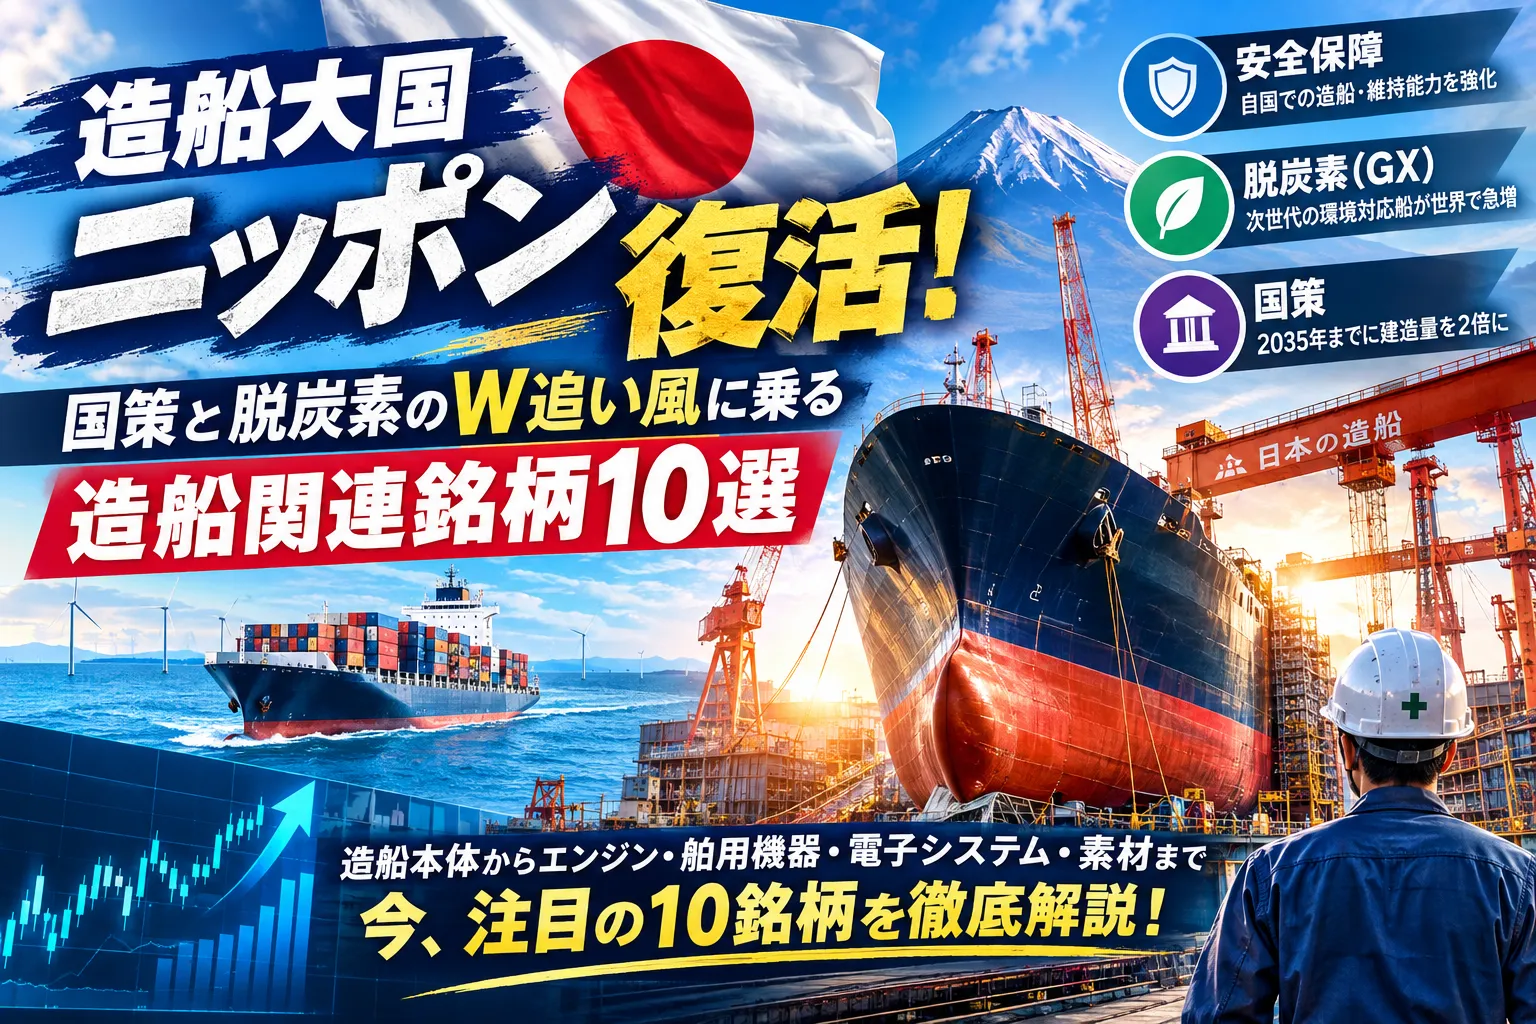
こんにちは!今日も熱い株式市場のテーマを深掘りしていきます。今日のテーマは「造船大国ニッポン復活」です。
長らく「冬の時代」と言われてきた日本の造船業ですが、足元では安全保障の観点、地球環境問題への対応、そして国策としての強力なバックアップを受け、かつての輝きを完全に取り戻そうとしています。単なる景気敏感セクターの枠を超え、いまや中長期の「国家プロジェクト級テーマ」に成長した造船業界の全貌に迫っていきましょう!
はじめに:なぜ今、日本の造船業がこれほど注目されているのか?
四面を海に囲まれた島国・日本にとって、エネルギーや食料などの物資を海外から輸入し、国内へ供給する海上輸送はまさに「国の生命線」です。しかし、過去数十年にわたり、世界の造船市場は中国・韓国勢の圧倒的なスケールメリットや国家ぐるみの手厚い支援の前にシェアを奪われ、国内の建造能力やヤード(造船所)の数は減少の一途をたどっていました。
ところが、足元の国際情勢の激変によってこの潮目が劇的に変わりつつあります。地政学リスクの高まりから「有事の際にも自国で確実に船舶や艦艇を建造・維持できる能力」が国家安全保障の最重要課題として浮上しました。さらに、地球温暖化対策としての厳格な環境規制(脱炭素・GX)が追い風となり、「ただ安く造れる船」から「環境性能が高く、ライフサイクルコストに優れた高品質な船」への需要が世界的に急増しています。このパラダイムシフトこそが、日本が再び世界の主役に躍り出る最大のチャンスとなっているのです。
日本の国策としての造船業の強化
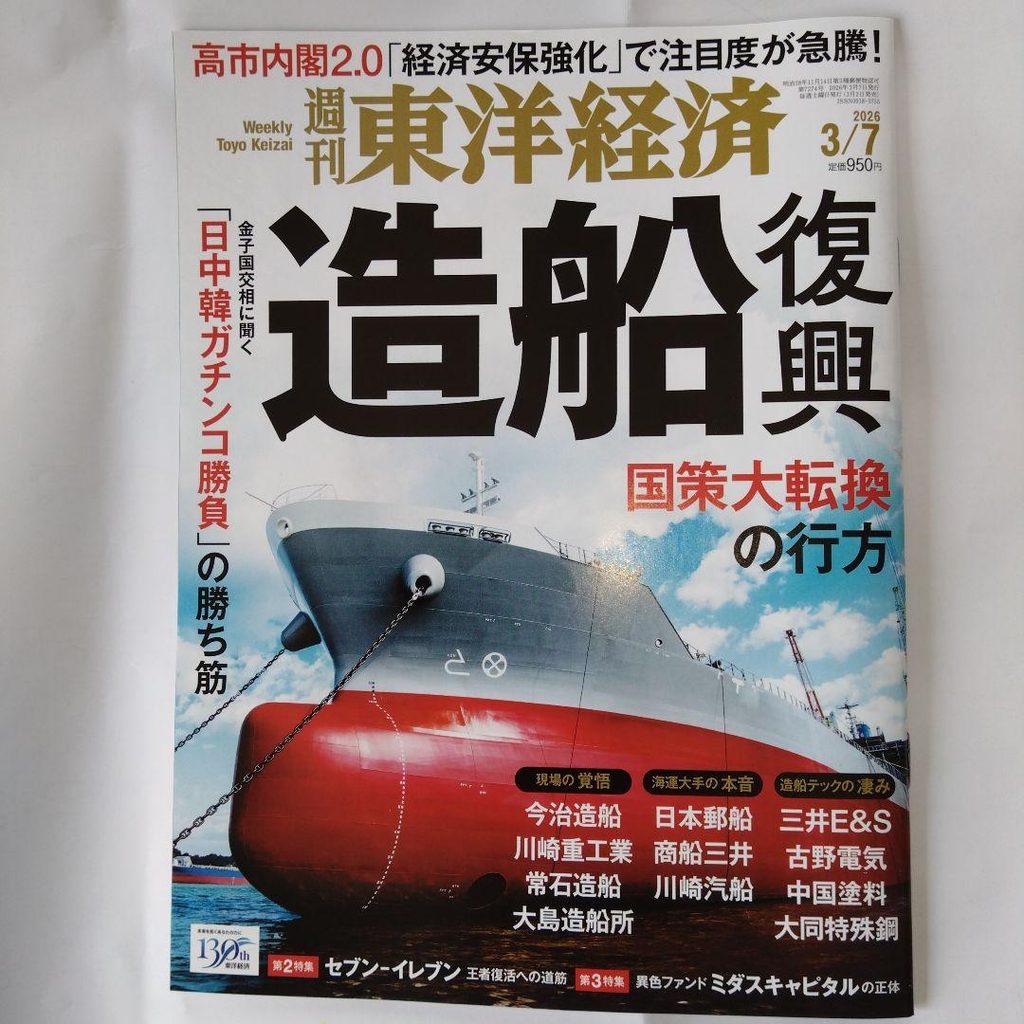
政府は、国内の船舶建造量を2035年までに現在の約2倍(1,800万総トン規模)へと引き上げるための「造船業再生ロードマップ」を本格始動させました。この国家戦略には、単なる産業支援を超えた強い決意が込められています。
- 官民一体の大型投資: 2035年までに総額1兆円規模の官民投資を予定しており、老朽化したドックの大型化や最新鋭化、さらにはAI・ロボット・IoTを活用した生産プロセスの完全自動化・省人化を強力にバックアップしています。
- 安全保障とインフラの要: 有事における防衛艦船の国内安定供給や、海上警備・物資供給網を維持する基盤としても、造船業は今や経済安保推進法の観点からも外せない最重要テーマに指定されています。国内サプライチェーンの維持そのものが国策となっている点が、これまでの造船業と決定的に異なるポイントです。
世界の新造船ランキング(最新動向)
世界の造船市場は、現在も中国・韓国・日本の3カ国で世界の大部分(9割以上)を寡占する構図が続いています。それぞれの強みと立ち位置は以下の通りです。
- 1位:中国圧倒的なヤードの広さと国家ぐるみの手厚い資金力を武器に、コンテナ船やバルクキャリア(散積貨物船)などの標準船型を中心に世界シェア首位をひた走っています。量産効果によるコスト競争力では他国の追随を許しません。
- 2位:韓国高度な技術力を要する大型LNG(液化天然ガス)運搬船や海洋プラントなどで世界トップクラスのシェアを誇ります。労働争議や資材高騰に直面しつつも、高付加価値船への特化で存在感を示しています。
- 3位:日本建造の「数(シェア)」では中韓の後塵を拝するものの、熟練した職人技と最新のエンジニアリングが融合した「高品質な船質」、圧倒的な省エネ性能、そしてアンモニアやメタノールといった次世代ゼロエミッション船(環境対応船)の開発・建造技術において、世界で類を見ない絶対的な優位性を維持しています。
円安基調における中国・韓国との競争力比較
日本の造船企業を語る上で欠かせないのが「為替(円安)」と「コスト構造」のバランスです。長引く歴史的な円安基調は、外貨建て(主に米ドル建て)で契約・受取を行う日本の造船会社や海運会社にとって、極めて強力な収益の追い風となっています。
- 初期コスト vs ライフサイクルコスト: 中国や韓国の造船所は初期の提示船価(イニシャルコスト)の安さで勝負する一方、近年の世界的インフレによる資材高騰や労務費の上昇に苦しんでいます。対する日本勢は、高騰する燃料費を抑えられる「優れた燃費性能」や「故障の少なさ・耐久性の高さ」を武器にしています。
- 長期的な優位性: 船主(オーナー)にとって、船は20年〜30年と長く運用する資産です。運行時の燃料費を含めた「トータルコスト(ライフサイクルコスト)」で計算した場合、日本の造船所が手掛ける高品質な船舶のほうが経済的であるという評価が世界的な海運会社の間で定着しており、これが底堅い受注残につながっています。
造船関係注目銘柄10選
ここからが株式市場の本番!造船本体から、エンジン、舶用機器、電子システム、素材に至るまで、造船バリューチェーン全体を支える注目の10銘柄を徹底解説します。
- 今治造船
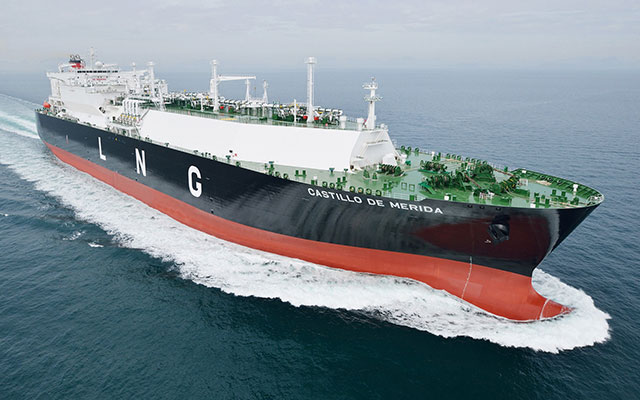
- 解説: 国内シェア約3割を誇り、名実ともに業界の絶対王者です。瀬戸内海を中心に巨大な造船クラスターを構築し、徹底したサプライチェーンの効率化や積極的なM&Aによって圧倒的なコスト競争力と技術力を両立しています。一度は撤退していたLNG船の建造再開など、日本の造船業復活の象徴的存在です(※非上場ですが、関連する協力会社や下請け企業への波及効果が非常に大きいため、業界全体のベンチマークとして常にチェックが必要です)。写真は今治造船製のLNG船
- 内海造船 (7022)
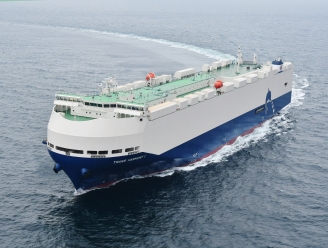
- 解説: 中型客船、フェリー、各種貨物船の建造・修理に強みを持つ独立系の中堅造船会社です。国内の国内航路向けフェリーの更新需要を確実に取り込んでおり、足元の業績・株価のモメンタムが非常に強いことで個人投資家からも大人気の注目株です。ニッチな分野で高いシェアを持つため、業績上方修正のサプライズが出やすい点も魅力です。写真は内村造船製の自動車運搬船
- 名村造船所 (7014)
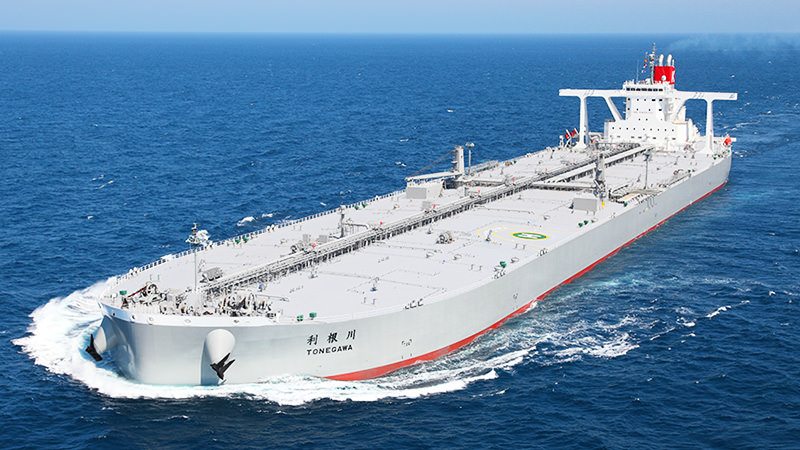
- 解説: バルクキャリア(散積貨物船)や中型タンカーを中心に高い実績を誇る造船専業の大手企業です。世界的な造船需要のひっ迫を背景に、高単価な受注案件が利益として表面化し、業績が劇的にV字回復を遂げています。中小型から大型までの建造ノウハウを持ち、造船セクター全体の株価トレンドをリードする代表的なフラッグシップ銘柄です。写真は名村造船製のタンカー
- 古野電気 (6814)
- 解説: 船舶用レーダー、魚群探知機、電子海図情報表示装置(ECDIS)などの航海・通信機器で世界トップクラスのシェアを誇る電子機器メーカーです。新造船に搭載されるだけでなく、既存の運航船に対する法規制対応(安全・環境基準の強化)に伴う電子機器のアップデート需要を継続的に取り込めるため、景気変動の影響を受けにくく高収益を維持しやすい点が強みです。

- 三菱重工業 (7011)
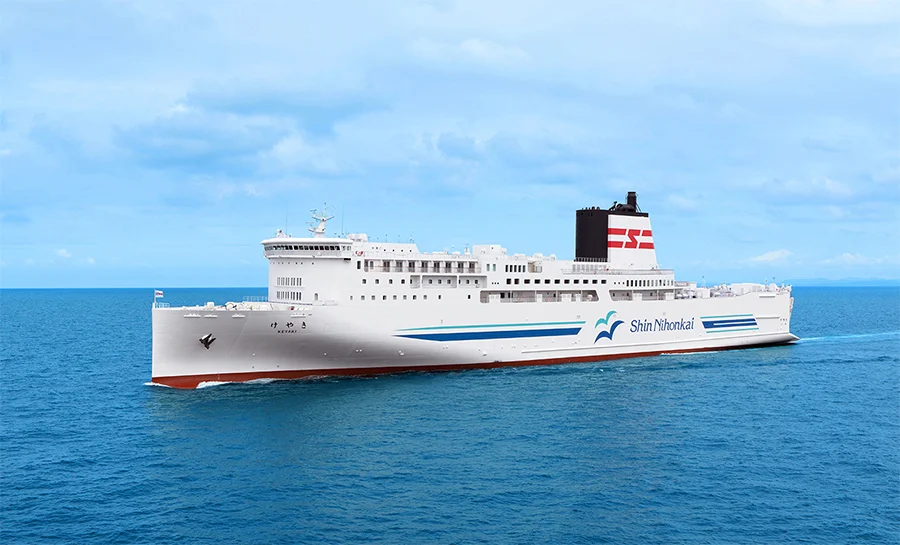
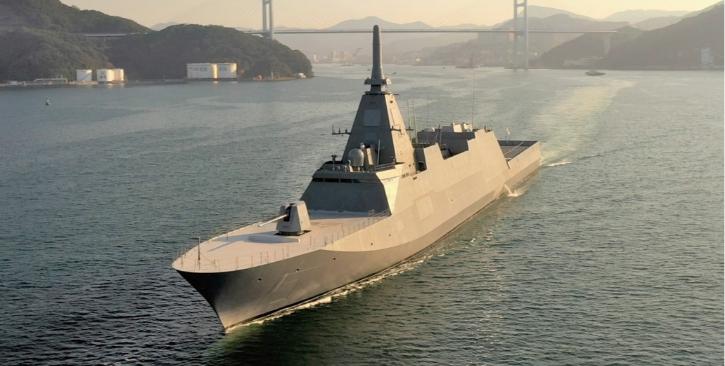
- 解説: 日本を代表する総合重工業のフラッグシップ。新造船分野では下関などで高速フェリーや特殊船を手掛けるほか、国家の根幹に関わる防衛分野(護衛艦や最新鋭潜水艦の建造)において圧倒的な実績を誇ります。さらに政府が推進する防衛装備品の海外移転や艦艇の維持・整備ビジネスの拡大など、国家プロジェクト級の莫大な恩恵を受ける本命中の本命銘柄です。写真は三菱重工製の新日本海フェリーはまなす・けやき、イージス艦
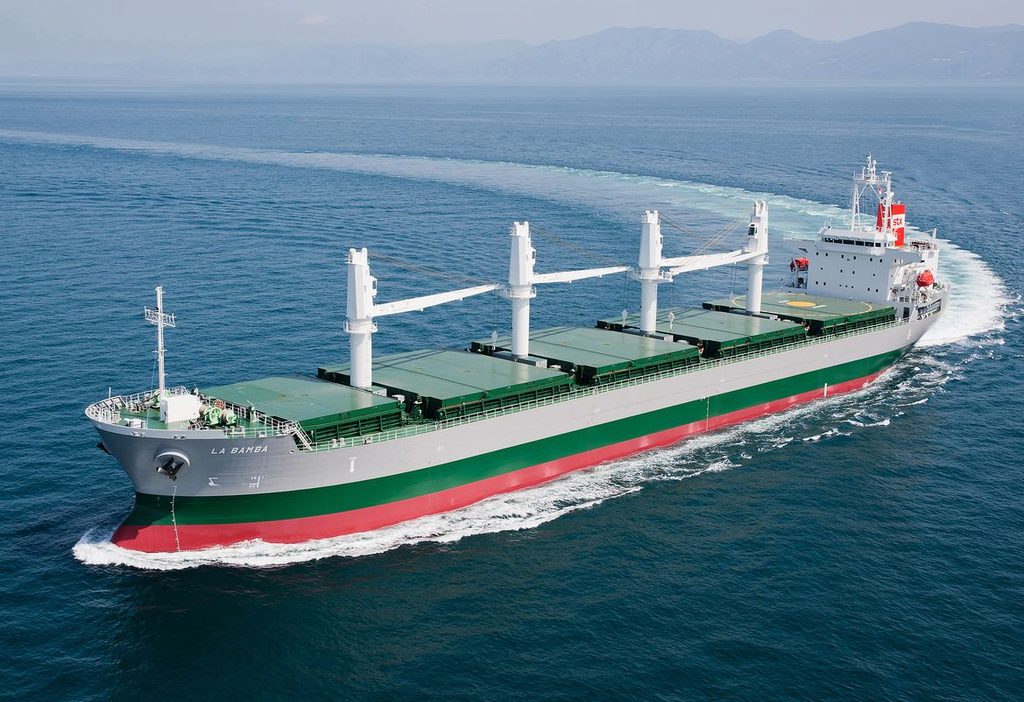
- 尾道造船
- 解説: 広島県尾道市に本拠を置き、長年にわたって中型貨物船やタンカーの建造で高い評価を得ている名門の造船会社です。瀬戸内海の豊かな造船文化と高度な技術力を背景に、少数精鋭ながら効率的な経営を実践しています。地域経済の雇用やサプライチェーンの要としても、その存在感は業界内で際立っています。写真は尾道造船製のバルクキャリア船
- IHI (7013)
- 解説: 航空宇宙エンジンや大規模エネルギーインフラで知られる総合重工ですが、船舶の推進システム、ガスタービン、ターボ機械などにおいても世界トップレベルの技術アセットを有しています。特に大型船向けの高性能エンジンや省エネ推進システムの開発において造船会社との結びつきが強く、環境規制に対応した次世代船の心臓部を支える重要企業として外せない存在です。IHI・川重・千代田化工建設が水素キャリアである燃料アンモニア、液化水素、メチルシクロヘキサン(MCH)を海外生産し、輸入する為の液化水素運搬船の計画図が以下です。
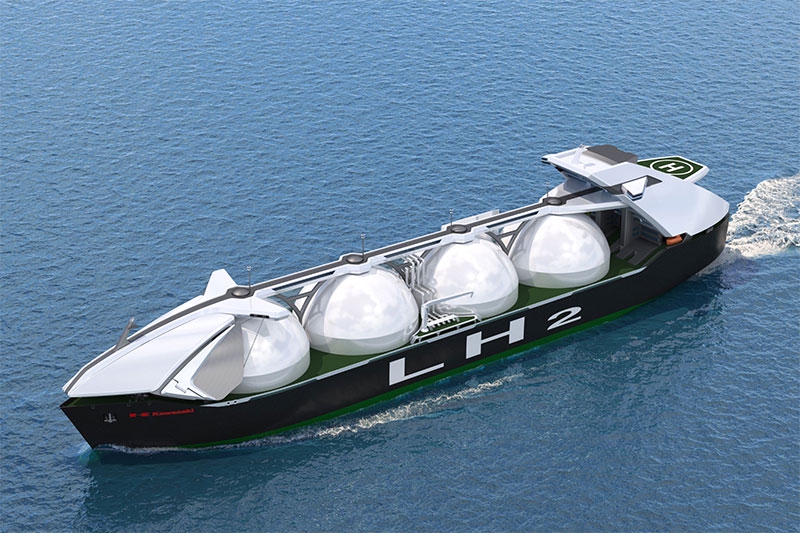
- 川崎重工業 (7012)
- 解説: LNG(液化天然ガス)やLPG(液化石油ガス)といった高度な温度管理・ガスハンドリング技術を要する大型ガスキャリアの建造で世界をリードする総合重工です。さらに、次世代のクリーンエネルギーとして期待される「水素」の大規模サプライチェーン(海上輸送・貯蔵)の構築とも深く連動しており、脱炭素社会の未来を担う次世代エネルギー船のパイオニアとして中長期的な成長ストーリーが描けます。
- ナブテスコ (6268)
- 解説: 産業用ロボットの関節などで使われる精密減速機のトップメーカーとして有名ですが、実は「船舶用リモコンシステム(主機やプロペラを遠隔で安全に制御する装置)」においても圧倒的な世界シェアを誇っています。造船現場の人手不足や、運航の自動化・省人化(ナノビゲーションや自律航行など)が進む中で、船舶の高機能化に絶対になくてはならないキーパーツを供給する高付加価値銘柄です。
- カナデビア (7004)(※旧社名:日立造船)
- 解説: 社名変更を経て新たなスタートを切った同社ですが、ごみ焼却プラントや環境事業が主力である一方、海洋構造物や大型インフラの設計・製作における極めて高度なエンジニアリング技術を有しています。広義の海洋開発・プラント関連、さらには洋上風力発電などの海洋再生可能エネルギー分野において培った技術が応用されるため、次世代の海洋ビジネスの受け皿としてマークしておきたい銘柄です。
まとめ
2026年の株式市場において、造船業はもはや単なる海運・景気敏感セクターの枠を完全に脱し、「国策」「安全保障」「脱炭素(GX)」という強力な三拍子が揃ったメガトレンドへと劇的に進化を遂げています。
政府主導の「2035年建造量倍増計画」に裏打ちされた中長期的な投資サイクルは始まったばかりです。造船本体の企業はもちろんのこと、エンジン、舶用機器、電子システム、素材に至るサプライチェーンの隅々にまで、株式市場で大きなチャンスが眠っています。
一過性のブームではなく、日本の工業力・技術力が世界で再び証明される「大国ニッポン復活」のストーリーとして、今後の政府の追加施策や各社の受注残高の伸びに引き続きしっかりと注目していきましょう!
コメント