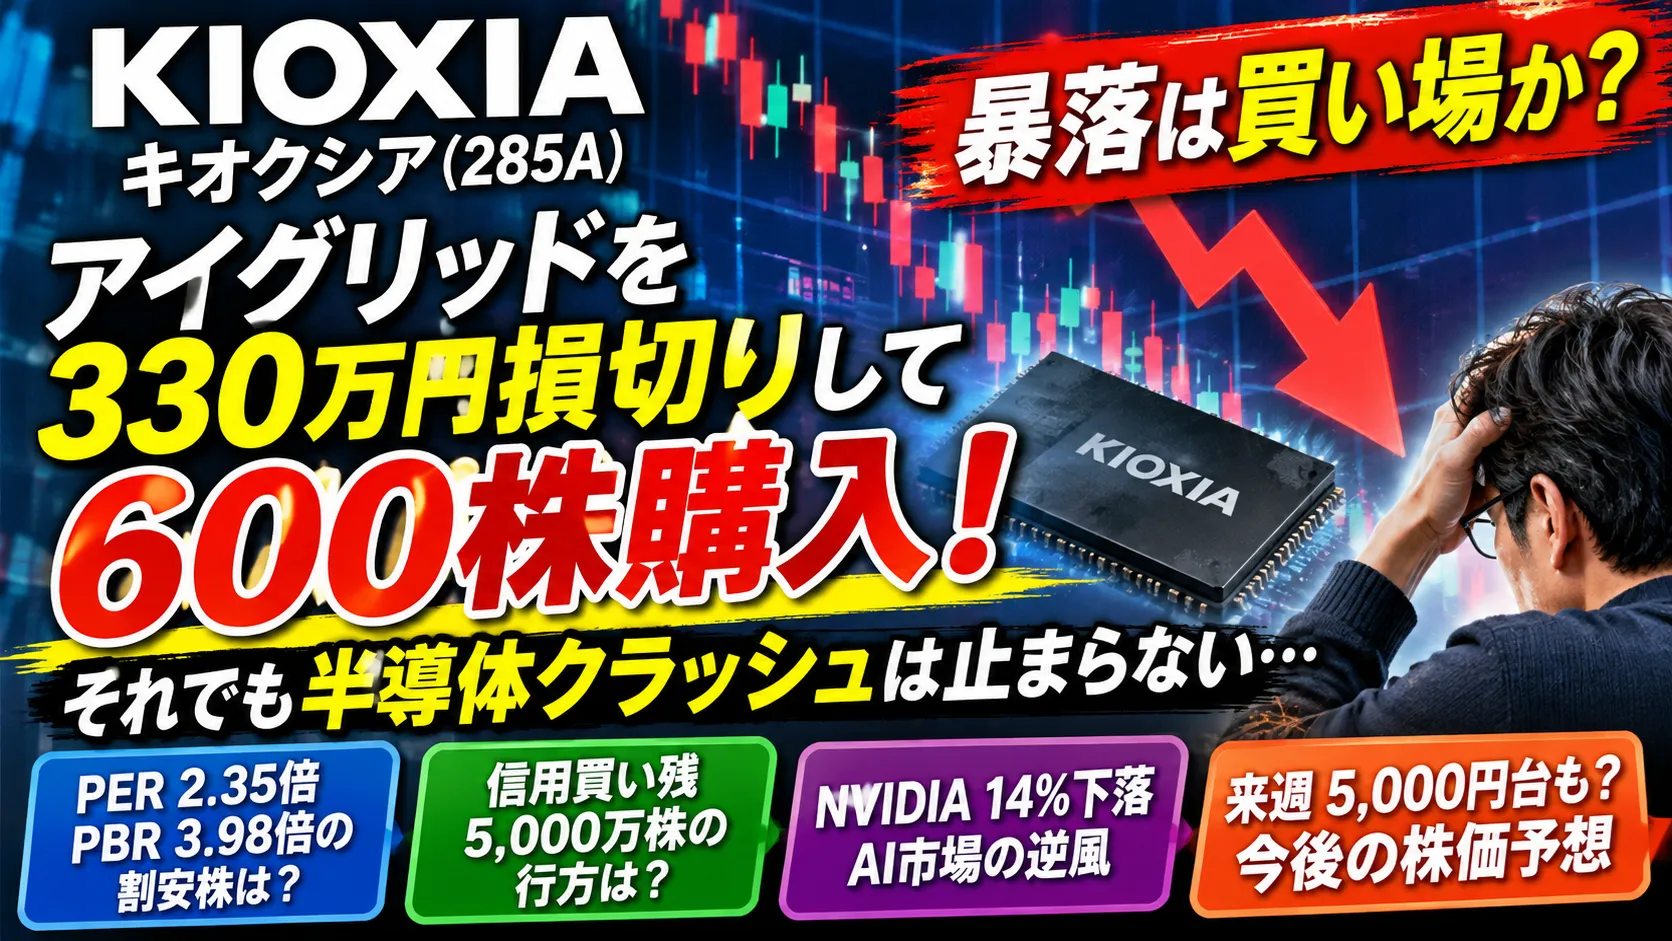
- はじめに:アイグリッドを330万円損切りして、キオクシアを買った!
- 1. キオクシアの時価総額は約12兆円!暴落しても世界的な成長企業
- 2. PER2倍台、PBR4倍前後?成長企業としては異例の割安水準
- 3. 信用買い残は約5,000万株!需給改善が反転のカギ
- 4. 米国中間選挙とAI株の逆風。NVIDIAやAnthropicに振り回されるキオクシア
- 5. 直近決算はどうだった?AI向け需要は依然として強い
- 6. それでもAI市場は止まらない。データセンターの記憶装置は必要不可欠
- 7. キオクシアの目標株価は?理論株価とアナリスト予想をどう見るか
- 8. 私の株価予想。来週5,000円台はあるのか?
- 9. まとめ:330万円の損切りは正しかったのか?
はじめに:アイグリッドを330万円損切りして、キオクシアを買った!
いやー、株式投資って本当に難しいですね。
連日の下落が続くキオクシアホールディングス(285A)。
「さすがにここまで下げれば、そろそろ反転するのでは?」
そんな思いから、私は昨日11月20日、保有していたアイグリッドを330万円も損切りして、キオクシアの購入資金を捻出しました。
そして、キオクシアを600株購入!
ところが……。
11月20日の米国市場では、NVIDIAがまさかの14%下落。NASDAQも大幅安となり、半導体株全体に再び強烈な売り圧力がかかりました。
「えっ、まだ下がるの?」
「来週は6,000円台から5,000円台まで突っ込むのか?」
買ったばかりなのに、早くも含み損への不安が頭をよぎります。
しかし、ここで考えたいのは、キオクシアの企業価値そのものです。
株価が下がっているからといって、会社の成長まで終わったのでしょうか。
今日は、キオクシアの時価総額、PER・PBR、信用買い残、米国AI株の逆風、直近決算、そして今後の目標株価について、個人投資家目線で徹底的に考えてみます。
1. キオクシアの時価総額は約12兆円!暴落しても世界的な成長企業
11月20日のキオクシアの株価は7,307円。前日比964円安、下落率は11.66%という大暴落でした。
時価総額は約12兆円。
半導体メモリメーカーとして、世界のAIインフラを支える重要企業であることを考えると、決して小さな会社ではありません。
一方で、10月には年初来高値19,750円をつけていました。
高値からの下落率は約63%。
わずか数週間で、株価は大きく調整しています。
もちろん、これだけ下げたからといって、必ず底値とは限りません。
しかし、株価が大きく下落したことで、以前よりも企業価値と株価のバランスを冷静に考えられる水準に近づいてきたのではないでしょうか。
2. PER2倍台、PBR4倍前後?成長企業としては異例の割安水準
キオクシアの株価を考えるうえで、私が注目しているのがPERとPBRです。
株価が急落したことで、今期の業績予想を基準にしたPERは2倍台、PBRも4倍前後という水準が意識されています。
※PER・PBRは株価、会社予想、アナリスト予想、株式数などの前提によって数値が異なります。最新の株価と同じ基準で確認する必要があります。
AI・データセンター向けの成長企業で、これほど低いPERが見えてくると、投資家としては「さすがに売られすぎでは?」と考えたくなります。
ただし、ここには重要な注意点があります。
キオクシアは、メモリ市況の影響を大きく受ける企業です。
メモリ価格が上昇し、利益が急拡大している局面では、PERが極端に低く見えることがあります。
反対に、メモリ価格が下落し、利益が減少すれば、現在の低PERは一気に高PERへ変わってしまう可能性もあります。
つまり、PER2倍台だから絶対に割安というわけではありません。
それでも、AI向けNAND需要が長期的に拡大し、利益水準が維持されるのであれば、現在の株価には大きな見直し余地があると考えています。
3. 信用買い残は約5,000万株!需給改善が反転のカギ
キオクシアの株価を考えるうえで、避けて通れないのが信用取引です。
11月20日時点で確認できる信用データでは、信用買い残は約4,996万株。前週比では約173万株増加しています。
信用売り残は約217万株、貸借倍率は約23倍です。
つまり、信用買いが非常に多い状態です。
この数字を見ると、株価が下落しても「押し目買い」を入れる投資家が多い一方、反発しなければ含み損を抱えた信用買いが増えていく構図が想像できます。
信用買い残が多い銘柄では、株価が下がると追証や損切りによる売りが発生し、さらに株価を押し下げることがあります。
これが、いわゆる需給の悪循環です。
今後の注目点は、信用買い残が減少に転じるかどうか。
株価が下がっているのに信用買い残が増え続ける場合は、需給面でまだ重さが残っている可能性があります。
一方、株価が安値圏で信用買い残も整理されてくれば、反転に向けた条件が少しずつ整ってくるかもしれません。
4. 米国中間選挙とAI株の逆風。NVIDIAやAnthropicに振り回されるキオクシア
今回のキオクシア急落で、最も大きな影響を与えているのは米国AI関連株の動向でしょう。
11月20日の米国市場では、NVIDIAが14%下落。NASDAQも大幅安となり、半導体株全体に売りが広がりました。
AI関連株の急落には、いくつかの懸念があります。
- AI関連企業の株価が期待先行で上昇しすぎたのではないか
- データセンターへの巨額投資が本当に利益につながるのか
- AI設備投資の成長率が鈍化するのではないか
- NVIDIAを巡る会計調査報道など、個別企業の不透明感
- 米国の政治情勢やデータセンター規制への警戒
2026年の米国中間選挙を巡っても、データセンター建設や電力消費への規制強化がAI関連株の逆風になるとの見方が出ていました。
ただし、選挙や規制の懸念が、そのままAI需要の消滅を意味するわけではありません。
市場は現在、AIの成長そのものを否定しているというより、成長に対して支払ってきた株価のプレミアムを見直している段階なのかもしれません。
キオクシアはNVIDIAのようなAI半導体を製造する企業ではありませんが、AIサーバーやデータセンターに不可欠なNANDフラッシュメモリを供給しています。
そのため、米国AI株の下落が続けば、キオクシアも投資家心理や資金フローを通じて売られやすい状況が続くでしょう。
5. 直近決算はどうだった?AI向け需要は依然として強い
キオクシアの2027年3月期第2四半期決算は、AI向け需要を背景に大幅な増収増益となりました。
楽天証券の決算分析によると、前年同期比で売上高は5倍超、営業利益は23倍超という非常に強い内容でした。
NANDやSSDの需要が強く、AI向け製品が業績を牽引しています。
ただし、ここで気になるのが第3四半期の見通しです。
第2四半期には第3四半期に予定していた出荷の一部が前倒しされたため、次の四半期は業績が横ばいとなる可能性が指摘されています。
つまり、決算そのものは好調でも、投資家が期待していたほど一直線に成長するわけではないということです。
株価が急落している背景には、こうした成長率の鈍化懸念もあるのでしょう。
私としては、今後の決算で注目したいのは、単なる売上高や営業利益だけではありません。
- NAND価格の上昇が続いているか
- AI向けSSDの需要が拡大しているか
- データセンター向け売上の比率が高まっているか
- 2027年3月期以降も利益成長を維持できるか
このあたりを確認していきたいと思います。
6. それでもAI市場は止まらない。データセンターの記憶装置は必要不可欠
私は、今回の半導体株の下落を見ても、AI市場そのものが終わったとは考えていません。
むしろ、AIが社会に浸透するほど、データを保存し、読み出し、処理するためのインフラは必要になります。
AIモデルの学習や推論には大量のデータが必要です。
そのデータを保存するのが、NANDフラッシュメモリやSSDです。
AIの進化が続く限り、データセンターのストレージ需要が長期的に拡大する可能性は十分にあると考えています。
もちろん、AI設備投資のペースが一時的に鈍化することはあるでしょう。
メモリ価格が調整する局面も避けられません。
しかし、短期的な株価調整と、長期的な産業成長は分けて考える必要があります。
株価が下がっているからAIが終わったのではなく、AIの成長を織り込みすぎた株価が調整している。
私は、そんな見方をしています。
7. キオクシアの目標株価は?理論株価とアナリスト予想をどう見るか
ネット上では、キオクシアの理論株価や目標株価について、さまざまな数字が出ています。
今回、私が参考にしたいのは次のような水準です。
| 指標・モデル | 目安 |
|---|---|
| PBR基準の理論株価 | 約21,320円 |
| PBR基準の下値目途 | 約7,711円 |
| PER基準の理論株価 | 約16,900〜17,100円 |
| 独自モデル(はっしゃん式など) | 約60,343円 |
| アナリスト平均目標株価 | 約36,000円前後 |
これらの数字は、算定時点や業績予想、モデルの前提によって大きく異なります。
特に、独自モデルによる6万円台の理論株価は、将来の利益成長を強く織り込んだ数字と考えられます。
一方、アナリスト平均目標株価も、現在の株価から大きく上昇する余地を示しています。
ただし、目標株価は将来の株価を保証するものではありません。
業績予想が下方修正されれば、理論株価も目標株価も大きく引き下げられる可能性があります。
私が重要だと考えるのは、これらの数字を「いつか必ず到達する価格」として見るのではなく、現在の株価がどれほど将来の成長を織り込んでいるかを考えるための参考値として使うことです。
8. 私の株価予想。来週5,000円台はあるのか?
ここからは、私なりのシナリオです。
11月20日の終値は7,307円。夜間PTSではさらに下落し、6,700円台もつけています。
米国半導体株の下落が続けば、来週もキオクシアに売り圧力がかかる可能性はあります。
短期的には、6,000円台への下落、さらには5,000円台を試す展開も否定できません。
ただし、これはあくまで短期的な需給と市場心理によるシナリオです。
私が考える株価の目安は、次の3つです。
弱気シナリオ:5,000〜6,000円台
米国AI株の下落が続き、信用買い残の整理が進まない場合。
業績への不安が強まり、投資家がリスク回避を優先すれば、株価はさらに下値を探る可能性があります。
中立シナリオ:6,000〜9,000円台
米国株の下落が一服し、キオクシアの業績に対する信頼が維持される場合。
信用買い残の整理とともに、株価が落ち着きを取り戻す展開です。
強気シナリオ:10,000円台回復、さらに上値を目指す
AI向けNAND需要が再評価され、次の決算で利益成長の持続性が確認される場合。
市場が再びAI・データセンター投資を評価すれば、株価の反発余地は大きいと考えます。
ただし、これらは私の仮説的なシナリオであり、確定的な株価予想ではありません。
9. まとめ:330万円の損切りは正しかったのか?
今回、私はアイグリッドを330万円損切りして、キオクシアを購入しました。
正直、買った直後に米国半導体株がここまで下がるとは思っていませんでした。
来週、さらに株価が下がる可能性もあります。
それでも、私はキオクシアの長期的な成長ストーリーが終わったとは考えていません。
AI・データセンター市場は、まだ発展の途中です。
そのインフラを支えるNANDフラッシュメモリの需要も、長期的には拡大する可能性があります。
ただし、どこが底値なのか、いつ反転するのかは誰にも分かりません。
低PERだから買い、理論株価が高いから買い、という単純な話ではないのです。
大切なのは、業績、信用需給、米国AI株の動向を見ながら、自分の投資判断を冷静に検証すること。
今回の損切りと購入が正しかったのか。
それは、これからのキオクシアの業績と株価が答えを出してくれるでしょう。
私は、AI市場の成長を信じて、キオクシアの反転を待ちたいと思います。
投資は自己責任。大きな下落局面だからこそ、冷静に企業価値を見極めていきたいですね。
コメント