はじめに
今回は、僕がNISAで保有している米国株、**TORM plc(ティッカー:TRMD)**について取り上げます。
TORMは、ガソリンや軽油、ジェット燃料などの石油製品を世界中に運ぶプロダクトタンカーの大手企業です。
僕がこの銘柄に注目している理由は、単なる株価上昇への期待だけではありません。
それは、海運市況の好調を背景に大きな利益を稼ぎ、株主に対して高額な配当を還元してくれる可能性があることです。
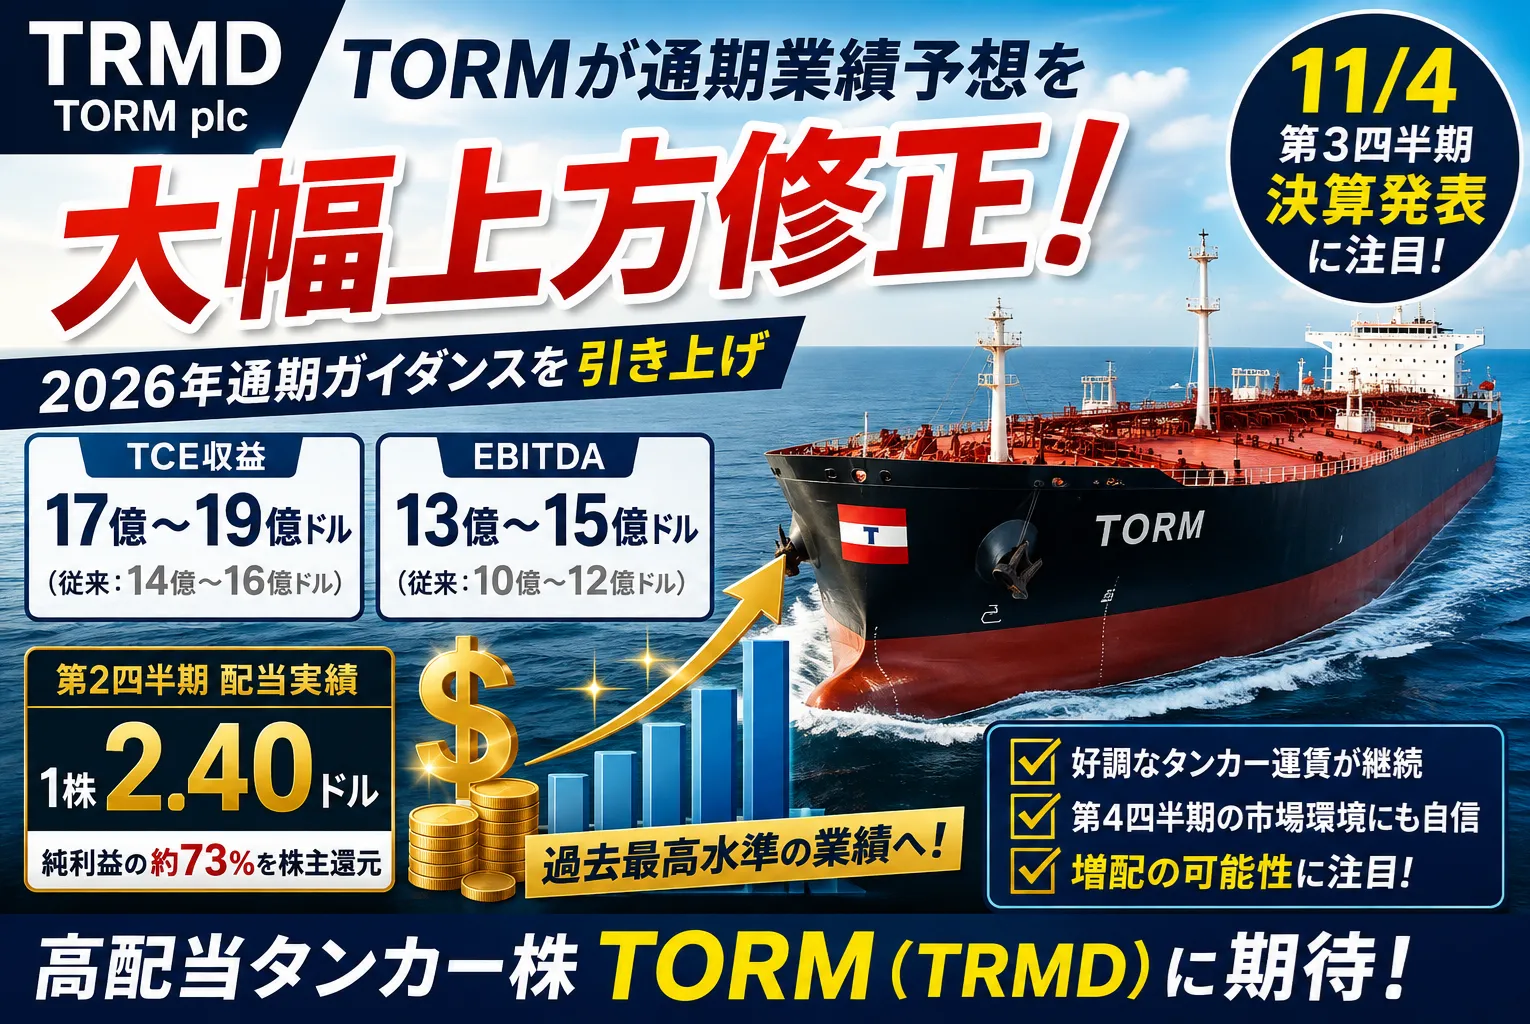
2026年10月12日、TORMは2026年通期の業績予想を再び上方修正しました。
しかも、今回の修正では通期EBITDAの予想上限が15億ドルに到達!
さらに、11月4日には2026年第3四半期の決算発表を控えています。
果たして、今回の好業績はどこまで続くのか。そして、次の配当は増配となるのでしょうか?
公式発表を確認しながら、投資家目線で分析していきます。
※本記事は2026年10月27日時点で公表されている情報をもとに執筆しています。
TORM(TRMD)とは?石油製品を世界中に運ぶ海運会社
まずは、TORMという会社について簡単におさらいしておきましょう。
TORM plcは1889年創業の海運会社で、精製された石油製品を輸送するプロダクトタンカー事業を中心に展開しています。
輸送するのは、原油そのものだけではありません。
- ガソリン
- 軽油・ディーゼル
- ジェット燃料
- ナフサなどの石油製品
こうした製品は、世界の物流や産業、航空輸送、日常生活を支える重要なエネルギーです。
石油製品が必要とされる限り、それを生産地から消費地へ運ぶ海上輸送の役割もなくなりません。
もちろん、TORMの業績が安定しているという意味ではありません。タンカーの運賃は需給関係や国際情勢によって大きく変動し、業績や配当にも影響します。
だからこそ、運賃が上昇している局面では、会社がどれだけ利益を稼げるのかが重要になります。
2026年10月12日、TORMが通期業績予想を再び上方修正!
今回の最大の注目ポイントは、TORMが2026年通期の業績予想を引き上げたことです。
公式発表によると、現在の運賃契約の確保状況と、第4四半期の残りの期間もプロダクトタンカー市場の好調が続くとの見通しを背景に、通期ガイダンスを上方修正しました。
通期TCE収益とEBITDAの予想を比較
まずは、従来の予想と今回の新しい予想を比較してみましょう。
| 指標 | 従来予想 | 新しい予想 |
|---|---|---|
| 2026年通期TCE収益 | 14億~16億ドル | 17億~19億ドル |
| 2026年通期EBITDA | 10億~12億ドル | 13億~15億ドル |
出典:TORM公式発表(2026年10月12日)
注目したいのは、TCE収益、EBITDAともに予想レンジの下限・上限がそれぞれ3億ドル引き上げられたことです。
EBITDAの予想上限は15億ドル。
日本円に換算すると、1ドル150円の場合で約2,250億円という非常に大きな金額になります。
もちろん、EBITDAは最終利益やフリーキャッシュフローとは異なります。しかし、タンカー事業がどれほどの収益力を持つのかを考えるうえで、重要な指標です。
EBITDAとは?
EBITDAとは、一般的に利払い前・税引き前・減価償却費控除前利益を指します。
海運会社は船舶という高額な資産を保有しており、減価償却費も大きくなりやすい業種です。
そのため、事業そのものが生み出す収益力を比較する際に、EBITDAが参考になります。
ただし、船舶の維持・更新には多額の資金が必要です。EBITDAが大きいからといって、その金額をすべて配当として株主に還元できるわけではありません。
それでも、通期EBITDA予想が最大15億ドルという水準に達したことは、今回の上方修正における大きな注目材料です。
なぜTORMは業績予想を引き上げたのか?
今回の上方修正について、会社は大きく2つのポイントを挙げています。
1.好調なタンカー運賃が続いている
TORMの収益を左右する重要な要素が、タンカーの運賃です。
一般的に、船舶の稼働状況や費用などの条件が同じであれば、運賃が上昇するほど収益性は改善します。
TORMは2026年8月の第2四半期決算発表時点でも、過去最高の四半期業績を報告していました。
第2四半期の実績は以下のとおりです。
| 指標 | 2026年第2四半期 |
|---|---|
| TCE収益 | 5億1,200万ドル |
| EBITDA | 4億1,600万ドル |
| 純利益 | 3億3,800万ドル |
| 1株当たり配当 | 2.40ドル |
EBITDAには金融商品の未実現利益700万ドルが含まれています。
第2四半期はTCE収益、EBITDA、純利益ともに非常に強い数字となりました。
そして10月12日には、さらに通期予想を引き上げています。
これは、少なくとも会社が現時点で把握している契約状況や市場見通しが、従来の想定よりも良好であることを示しています。
2.第4四半期の市場環境にも自信を示している
今回の発表で、もうひとつ注目したいのが第4四半期への見通しです。
会社は、2026年第4四半期の残りの期間も市場の好調が続くと予想しています。
ここで重要なのは、業績予想の上方修正が過去の実績だけに基づいているわけではないということです。
現在の運賃契約の確保状況に加えて、今後の市場環境も判断材料になっています。
ただし、海運市況は変動が激しいため、今後も必ず高い運賃が続くとは限りません。
11月4日の決算では、第3四半期の実績だけでなく、第4四半期の運賃動向や収益見通しにも注目したいところです。
TORMの株主還元に注目!第2四半期は1株2.40ドルの配当
TORMを保有するうえで、僕が特に注目しているのが配当です。
TORMは2026年第2四半期について、1株当たり2.40ドルの配当を承認しました。
会社発表によると、配当総額は約2億4,600万ドル。第2四半期の純利益に対して約73%に相当する還元でした。
これは、TORMの株主還元を考えるうえで重要な数字です。
1株2.40ドルという配当のインパクト
仮に1株当たり2.40ドルの配当が年4回続いた場合、年間配当は9.60ドルになります。
株価が40ドルなら、単純計算で年間配当利回りは24%です。
| 項目 | 仮定による計算 |
|---|---|
| 株価 | 40ドル |
| 四半期配当 | 2.40ドル |
| 年間配当(年4回継続した場合) | 9.60ドル |
| 年間配当利回り | 24% |
ただし、これはあくまでも仮定の計算です。
TORMの配当は業績や取締役会の判断などに左右されます。四半期配当が毎回2.40ドルになることや、年間9.60ドルの配当が継続することが保証されているわけではありません。
海運株では、業績が好調なときに高額の配当を受け取れる一方、市況が悪化すれば配当が大きく減少する可能性もあります。
高い配当利回りだけで判断するのではなく、業績と配当方針の両方を確認する必要があります。
11月4日の決算で増配はあるのか?
ここからが、今回の記事で最も気になるポイントです。
2026年10月12日のガイダンス上方修正によって、TORMの収益見通しは一段と強くなりました。
では、次回の決算で増配は発表されるのでしょうか?
現時点では、増配を断定することはできません。
ただし、今後の配当を考えるうえで、いくつか注目したい材料があります。
注目ポイント1:通期EBITDA予想が13億~15億ドルに引き上げられた
収益見通しの改善は、株主還元の余力を考えるうえでプラス材料です。
ただし、実際に配当へ回せる資金は、最終利益だけでなく、船舶投資、借入金返済、運転資金などの状況にも左右されます。
注目ポイント2:第3四半期の実績がどこまで伸びたか
第2四半期は純利益3億3,800万ドルという過去最高水準の業績でした。
第3四半期も強い数字となれば、TORMの収益力がどの程度維持されているかを判断する材料になります。
注目ポイント3:配当方針と経営陣のコメント
TORMは第2四半期に純利益の約73%に相当する配当を実施しました。
次回の決算では、今回の業績見通しを踏まえて、会社がどのような株主還元を選択するのかに注目しています。
配当が増える可能性はありますが、会社から新しい配当額が発表されるまでは、あくまでも期待として考えておきたいところです。
TORMのリスクも確認しておこう
ここまで好材料を中心に取り上げてきましたが、投資にはリスクもあります。
1.タンカー運賃の反落
海運業は市況産業です。
船舶の需給、石油製品の輸送需要、世界経済の動向などによって運賃は変動します。現在の高収益がそのまま将来も続くとは限りません。
2.地政学リスクと航路の変化
国際情勢の変化は、タンカーの航路や輸送距離、保険料、燃料費などに影響を与えます。
航路の混乱が運賃上昇につながる場合もありますが、コスト増加や輸送の停滞を引き起こす可能性もあります。
3.業績好調が株価に織り込まれている可能性
ガイダンスの上方修正は好材料ですが、投資家がすでにその情報を株価に織り込んでいる可能性があります。
決算が好調でも、市場の期待に届かなければ株価が下落することもあります。
また、好調な業績が続いた後に運賃が反落すれば、将来の利益予想が引き下げられ、株価の評価が変わる可能性もあります。
高配当だけに目を向けるのではなく、業績の持続性と株価水準の両方を確認することが大切です。
まとめ:11月4日の決算発表はTORM株主にとって重要なイベント
2026年10月12日、TORMは2026年通期の業績予想を上方修正しました。
今回の発表のポイントを整理すると、以下のとおりです。
- 通期TCE収益予想を17億~19億ドルへ引き上げ
- 通期EBITDA予想を13億~15億ドルへ引き上げ
- 好調なプロダクトタンカー市場と運賃契約の確保が背景
- 第2四半期には1株当たり2.40ドルの配当を実施
- 11月4日に第3四半期決算を発表予定
僕がTRMDに注目しているのは、業績が好調なときに大きな利益を稼ぎ、その一部を配当として株主に還元するビジネスモデルです。
もちろん、海運株は市況変動が大きく、毎年同じ利益や配当を期待できるわけではありません。
それでも、今回のガイダンス上方修正は、TORMの足元の収益環境が強いことを示す前向きな材料だと考えています。
次回の決算では、業績がどこまで伸びているのか。そして、今後の配当についてどのような判断が示されるのかをしっかり確認したいと思います。
僕自身、TRMDはNISAで保有している銘柄です。
株価の値上がりだけでなく、配当を受け取りながら今後の成長を見守ることも、長期投資の楽しみのひとつです。
11月4日の決算発表に期待しつつ、業績と配当の両面からTORMを追いかけていきたいと思います!
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。株式投資には元本割れのリスクがあります。投資判断はご自身の責任でお願いいたします。
執筆:とむ(とむぶろ)
コメント