はじめに 来週は中小型成長株の決算に注目!
10月末から本格化している2027年3月期第2四半期決算。
来週も多くの企業が決算発表を予定しています。
今回、とむぶろでは大型株を中心とした一般的な決算特集とは少し違った視点で銘柄を選んでみました。
テーマは「中小型株の成長力」。
注目したいのは、AI・半導体、DX、EC、福祉、バイオなど、今後の市場拡大が期待できる分野です。
時価総額が大きくなった企業よりも、これから業績が拡大し、株式市場で再評価される余地がある企業を中心にピックアップしました。
もちろん、成長期待だけで株を買うのは危険です。
今回の決算では、売上高の成長率、営業利益率、受注状況、通期計画の進捗率をしっかり確認していきましょう。
① マクニカホールディングス(3132)
決算発表予定:11月2日(月)
注目度:★★★★★
AI・半導体の成長を取り込む技術商社
マクニカホールディングスは、半導体やネットワーク関連機器を取り扱う独立系の技術商社です。
単なる商品販売だけではなく、顧客企業に対して技術サポートや設計支援、ソリューション提供まで行っている点が特徴です。
主力の半導体事業では、AI、データセンター、車載、産業機器など幅広い市場に製品を供給しています。
特に注目したいのがAI関連需要です。
生成AIの普及によってデータセンター向けの半導体需要が拡大しています。
また、企業のサイバーセキュリティ対策やネットワークの高度化も、中長期的な成長テーマです。
今回の決算で注目したいポイント
- AI・データセンター関連の半導体需要
- 半導体事業の売上高と利益率
- 在庫調整の進捗
- ネットワーク事業の成長
- 通期業績予想の上方修正余地
商社ビジネスは売上高が大きくても利益率が低くなりやすいため、売上高だけでなく粗利益率や営業利益の推移を確認したいところです。
注目ポイント
AI関連株というとGPUや製造装置に目が向きますが、半導体の供給網を支える技術商社にもビジネスチャンスがあります。
AI市場の拡大を業績に取り込めているか、今回の決算で確認したい銘柄です。
② インソース(6200)
決算発表予定:11月2日(月)
注目度:★★★★☆
企業の人材育成・DX需要を取り込む成長企業
インソースは、企業や官公庁向けの研修サービス、講師派遣、オンライン研修、IT関連サービスなどを展開する企業です。
企業にとって人材育成は継続的に必要となる経営課題です。
特に近年は、DX人材の育成、生成AIの活用、リスキリングなどが重要なテーマになっています。
インソースは、こうした企業の教育投資需要を取り込めるビジネスモデルを持っています。
研修サービスに加えて、動画教材やeラーニングなど、デジタルを活用したサービスの拡大にも注目です。
今回の決算で注目したいポイント
- 研修の受講者数と開催回数
- オンライン研修の成長率
- DX・生成AI関連研修の需要
- 動画教材などストック型収益の拡大
- 営業利益率と株主還元
研修事業は人件費や講師の稼働率が利益に影響するため、売上成長と利益成長が伴っているかが重要です。
注目ポイント
AIが普及するほど、人間側にも新しいスキルが求められます。
企業の人材育成・リスキリング市場は今後も注目したい分野です。
比較的身近なビジネスモデルでありながら、継続的な需要が期待できる企業としてチェックしています。
③ LITALICO(7366)
決算発表予定:11月2日(月)
注目度:★★★★★
福祉と教育をITで変える成長企業
LITALICOは、障害のある方への就労支援、児童発達支援、放課後等デイサービスなどを展開する企業です。
また、福祉施設や教育機関向けの業務支援サービスなど、ITを活用したプラットフォーム事業にも取り組んでいます。
日本では少子高齢化や人手不足が進む一方、発達支援や障害福祉に対する社会的な需要は高まっています。
こうした社会課題をビジネスとして解決する企業の一つです。
今回の決算で注目したいポイント
- 児童発達支援・放課後等デイサービスの拠点数
- 既存施設の稼働率
- 就労支援事業の利用者数
- プラットフォーム事業の成長率
- 新規拠点の投資回収と利益率
福祉事業は施設数を増やすだけでは利益が伸びません。
人員配置、稼働率、施設ごとの収益性が重要になります。
注目ポイント
少子高齢化や社会保障というテーマは、日本において長期的に重要な課題です。
社会的意義のある事業でありながら、ITを活用して事業規模を拡大できる可能性がある点に注目しています。
④ カカクコム(2371)
決算発表予定:11月4日(水)
注目度:★★★★☆
価格比較・口コミサイトの収益力に注目
カカクコムは、「価格.com」や「食べログ」を運営するインターネットサービス企業です。
価格.comは家電、パソコン、スマートフォンなどの商品比較を中心に、消費者の購買活動を支援しています。
食べログは飲食店の検索・予約・口コミサービスを提供しています。
どちらも多くの利用者を抱える知名度の高いサービスです。
特に注目したいのは、広告収入や飲食店向けサービス、予約関連収益です。
インターネット上で商品や店舗を比較してから購入する消費行動は、今後も一定の需要が見込まれます。
今回の決算で注目したいポイント
- 価格.comの広告収益
- 食べログの有料契約店舗数
- ネット予約の利用状況
- 旅行・飲食関連サービスの成長
- 営業利益率と株主還元
注目ポイント
既存サービスの利用者基盤が強い企業は、広告や有料サービスの収益拡大によって利益成長につながる可能性があります。
AI検索の普及によって従来型の比較サイトへのアクセスがどう変化するかも、今後の重要な確認ポイントです。
⑤ MonotaRO(3064)
決算発表予定:11月4日(水)
注目度:★★★★★
法人向けECの成長企業!物流DXの本命候補
MonotaROは、工場や建設現場、整備業者などで使用される工具、消耗品、事務用品などを販売する法人向けEC企業です。
取り扱い商品は非常に幅広く、事業者が必要とする商品をインターネットで簡単に注文できるサービスを提供しています。
従来、法人向けの工具や消耗品の購入は、電話やFAX、対面営業などが中心でした。
MonotaROは、この市場をインターネット通販によって効率化してきました。
法人向けECは、まだデジタル化の余地が大きい市場です。
今回の決算で注目したいポイント
- 顧客数の増加
- 既存顧客の購入金額
- 商品取扱点数の拡大
- 物流センターの効率化
- 売上高と営業利益率のバランス
特に顧客数の増加だけでなく、既存顧客の購入頻度や客単価が伸びているかが重要です。
注目ポイント
MonotaROの魅力は、法人向けECという市場で確立したポジションを持っていることです。
顧客が増えるほど購買データが蓄積され、商品提案や物流効率化にもつながります。
派手なAI銘柄ではありませんが、長期的な成長力を評価したい企業です。
⑥ オルガノ(6368)
決算発表予定:11月4日(水)
注目度:★★★★★
AI半導体の製造に不可欠な超純水技術
オルガノは、水処理装置や水処理薬品、メンテナンスサービスなどを展開する企業です。
特に半導体工場で使用される超純水製造装置に強みを持っています。
半導体の製造工程では、極めて高い純度の水が必要になります。
微細化が進む半導体製造では、水の品質管理が非常に重要です。
AI半導体の需要拡大によって、世界各地で半導体工場の新設や増設が進めば、水処理設備にもビジネスチャンスが生まれます。
今回の決算で注目したいポイント
- 半導体向け超純水設備の受注状況
- 国内外の半導体工場向け需要
- 受注残高の推移
- メンテナンスなどサービス事業の成長
- 営業利益率と通期業績予想
設備納入だけでなく、納入後のメンテナンスや薬品供給など継続収益がどこまで積み上がっているかも重要です。
注目ポイント
AI半導体の成長を考える際、GPUやメモリーばかりに注目しがちですが、半導体工場を稼働させるためのインフラも重要です。
水処理という、一見地味ながら不可欠な分野で高い技術力を持つ企業。
半導体関連の周辺銘柄として注目しています。
⑦ 芝浦メカトロニクス(6590)
決算発表予定:11月5日(木)
注目度:★★★★★
半導体製造装置の成長を取り込む中型株
芝浦メカトロニクスは、半導体製造装置や液晶製造装置などを手掛ける企業です。
半導体の製造工程において、洗浄、成膜、貼り合わせなどの技術を提供しています。
半導体の微細化や高性能化が進むほど、製造工程の複雑化が進みます。
特に先端パッケージングなどの技術革新は、製造装置メーカーにとって大きな事業機会となります。
今回の決算で注目したいポイント
- 半導体製造装置の受注高
- 先端パッケージ関連の需要
- 国内外の半導体メーカーの設備投資
- 受注残高と売上計上のタイミング
- 利益率の改善状況
半導体製造装置は設備投資サイクルの影響を受けやすいため、受注高の変化を注意深く見たいところです。
注目ポイント
半導体製造装置の分野は、日本企業が世界的な競争力を持つ領域の一つです。
AI半導体の高性能化に伴う設備投資の恩恵を受けられるか、今回の決算は重要な確認機会になりそうです。
⑧ TOWA(6315)
決算発表予定:11月6日(金)
注目度:★★★★★
AI半導体の後工程に欠かせない技術を保有
TOWAは、半導体製造工程の後工程で使用されるモールディング装置や精密金型を製造する企業です。
半導体チップを樹脂で封止する工程に強みを持っています。
AI向け半導体では、複数のチップを組み合わせる高度なパッケージング技術が重要になっています。
半導体の高性能化に伴って、後工程の重要性はますます高まっています。
TOWAは、この成長テーマに関わる企業として注目されています。
今回の決算で注目したいポイント
- AI半導体向け装置の受注
- モールディング装置の販売動向
- 高性能パッケージ関連の需要
- 海外半導体メーカーの設備投資
- 受注残高と営業利益率
注目ポイント
半導体関連の中小型株を探すうえで、個人的に外せない企業の一つです。
ただし、半導体設備投資の減速や受注の変動には注意が必要です。
業績の成長率と株価に織り込まれた期待値を比較しながら判断したい銘柄です。
⑨ メイコー(6787)
決算発表予定:11月6日(金)
注目度:★★★★★
高性能プリント基板でAI・自動車市場を狙う
メイコーは、プリント配線板(PCB)の製造を中心に展開する電子部品メーカーです。
スマートフォン、自動車、産業機器など幅広い分野に製品を供給しています。
プリント基板は、電子機器の内部で半導体や電子部品を接続する重要な部品です。
AIサーバーや高性能電子機器の普及によって、高性能・高密度な基板の需要が注目されています。
また、自動車の電子化や電装化も長期的な成長テーマです。
今回の決算で注目したいポイント
- AIサーバー向け基板の需要
- 高付加価値製品の販売構成
- 車載基板の受注動向
- 海外生産拠点の稼働率
- 設備投資と減価償却費
- 営業利益率の改善
特に、売上高の成長だけでなく、高付加価値製品の比率が上がっているかがポイントです。
注目ポイント
AI半導体の成長は、GPUや製造装置だけで完結するものではありません。
高性能な電子基板も重要な役割を担います。
AIサーバーと自動車という複数の成長市場に関係する点が魅力です。
⑩ アイ・グリッド・ソリューションズ(603A)
決算発表予定:11月6日(金)/2027年6月期第1四半期
注目度:★★★★★
AI×電力×GX!次世代エネルギー市場を切り拓くテンバガー候補
つぎは、私自身が特に期待しているアイ・グリッド・ソリューションズです。
実は私自身、この銘柄を約700万円分保有しています。
単なるテーマ株としてではなく、事業の成長性、競争優位性、株主構成などを調べたうえで、中長期的な成長に期待して保有している銘柄です。
銘柄コードは603A。2026年7月29日に東証グロース市場へ新規上場した企業です。
同社が取り組んでいるのは、太陽光発電を中心とした分散型エネルギー事業。
一言で表現するなら、「山から屋根へ」電力ビジネスの主役が変わる時代を先取りする企業です。
事業内容:屋根を発電所に変えるオンサイトPPA
アイ・グリッドの主力事業は、商業施設、物流施設、工場などの屋根に太陽光発電設備を設置し、そこで発電した電力を施設に供給するオンサイトPPAです。
PPAとはPower Purchase Agreement(電力購入契約)の略称です。
従来のメガソーラーのように山林などを開発するのではなく、既存施設の屋根という未利用スペースを活用します。
このビジネスモデルには大きなメリットがあります。
- 新たな土地の開発が不要
- 発電した電力を施設で直接利用できる
- 送配電コストの削減につながる
- 企業側は設備投資や維持管理の負担を抑えられる
- 長期契約による継続的な収益が期待できる
さらに同社は、独自のAIプラットフォームを活用して、発電量と電力需要を最適化する仕組みを構築しています。
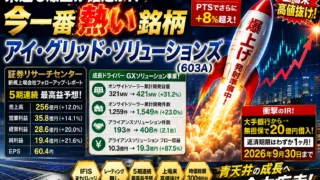
単に太陽光パネルを設置する会社ではなく、分散型エネルギーを統合管理するプラットフォーム企業を目指している点が重要です。
成長ドライバー①:GXソリューション事業
私が特に注目しているのが、GXソリューション事業です。
同社は従来のオンサイトPPAに加え、開発した発電設備をアライアンスパートナーに譲渡するビジネスモデルを拡大しています。
これがアライアンスソリューションです。
自社で設備を長期間保有するだけでなく、パートナーに設備を譲渡することで、資本効率を高めながら新たな開発案件に取り組めます。
2026年6月期の決算説明会資料では、GXソリューション事業の売上総利益・EBITDAは4年間の年平均成長率(CAGR)が70%を超えると説明されています。
また、アライアンスソリューションの売上総利益は、前期の10億3,300万円から19億3,700万円へと大幅に増加しました。
この成長力には注目しています。
成長ドライバー②:AIデータセンターと電力需要の拡大
今後の株式市場で大きなテーマになると考えているのが、AIと電力です。
生成AIの普及によって、データセンターの電力消費量は増加しています。
GPUや半導体の性能が向上しても、それを動かす電力が不足すればAI産業の成長は制約されます。
つまり、AI時代の勝者は半導体メーカーだけではありません。
電力を安定的かつ効率的に供給する企業にも大きなビジネスチャンスがあります。
アイ・グリッドは、分散型太陽光発電、蓄電池、AIによる電力管理などを組み合わせ、これからの電力インフラを支える可能性があります。
私はこの点を長期的な成長テーマとして評価しています。
成長ドライバー③:大手企業とのアライアンス
同社の株主構成や事業提携にも注目です。
伊藤忠商事をはじめとする大手企業との関係は、事業拡大に向けた重要な強みです。
また、三菱UFJ信託銀行や東急不動産などとのアライアンスも、開発案件を拡大するうえで注目したいポイントです。
自社だけで営業先を開拓するのではなく、大手企業とのネットワークを活用できることは、成長スピードを高める可能性があります。
2026年6月期の業績実績
2026年6月期は売上高・利益ともに成長し、計画を上回る着地となりました。
- 売上高:256億9,900万円
- 営業利益:35億8,100万円
- 経常利益:28億6,700万円
- 当期純利益:19億4,000万円
前期比では売上高12.0%増、営業利益14.1%増、純利益21.6%増です。
2027年6月期の会社予想は次のとおりです。
- 売上高:309億6,600万円
- 営業利益:38億4,400万円
- 経常利益:30億8,000万円
- 当期純利益:21億4,000万円
売上高は20.5%増の計画です。
一方、営業利益の伸び率は7.3%にとどまる計画です。
ここは今回の決算でしっかり確認したいところです。
売上高の拡大が利益率の改善にもつながっているかが重要になります。
今回の11月6日決算で注目したいポイント
今回の決算は2027年6月期第1四半期です。
私が特に注目しているのは以下の5項目です。
- GXソリューション事業の売上総利益の成長
- アライアンスソリューションの案件数と利益貢献
- オンサイトPPAの新規開発容量・施設数
- 蓄電池や循環型電力事業の進捗
- 通期業績予想に対する進捗率と利益率
特に、アライアンスソリューションの拡大がどこまで続くかに注目です。
また、同社は6月決算であり、上場後初めての第1四半期決算となるため、今後の成長を判断する重要な材料になります。
⑪ オンコリスバイオファーマ(4588)
決算発表予定:11月6日(金)
注目度:★★★★★
がん治療薬の開発に挑むバイオベンチャー
最後に取り上げるのは、バイオ関連のオンコリスバイオファーマです。
同社は、がん治療薬やウイルス感染症治療薬などの研究開発を行うバイオ企業です。
特に注目されているのが、腫瘍溶解ウイルスを利用したがん治療薬「テロメライシン(OBP-301)」です。
腫瘍溶解ウイルスは、がん細胞を標的として攻撃することを目指す治療技術です。
従来の治療法とは異なるアプローチとして、世界的にも研究開発が進んでいます。
今回の決算で注目したいポイント
- テロメライシンの開発・承認関連の進捗
- 臨床試験や提携先との協業状況
- 研究開発費と現金残高
- 資金調達の必要性
- 今後の収益化に向けたロードマップ
バイオ企業は、一般的な製造業やサービス業とは決算の見方が異なります。
売上高や営業利益だけではなく、研究開発の進捗、承認申請、資金繰りなどを総合的に確認する必要があります。
注目ポイント
バイオ株は成功すれば株価が大きく変化する可能性がある一方、開発失敗や資金調達による株式価値の希薄化など、大きなリスクもあります。
テンバガー候補を探すうえでは夢のある分野ですが、ポートフォリオの中心にするのではなく、リスク管理を徹底して向き合いたい銘柄です。

今回の注目10銘柄をテーマ別に整理!
| 投資テーマ | 銘柄 |
|---|---|
| AI・半導体商社 | マクニカHD |
| AI・半導体製造装置 | 芝浦メカトロニクス、TOWA |
| AI・電子基板 | メイコー |
| 半導体インフラ | オルガノ、アイグリッド |
| DX・人材育成 | インソース |
| 福祉・教育DX | LITALICO |
| EC・物流DX | MonotaRO |
| ネットサービス | カカクコム |
| バイオ・創薬 | オンコリス |
トムが特に注目するトップ3
今回の10銘柄のなかで、個人的に決算をしっかり確認したいのは次の3銘柄です。
第1位:オルガノ(6368)
AI半導体の成長を支える超純水技術。半導体工場の設備投資という長期テーマに加えて、メンテナンスなど継続収益にも期待しています。
第2位:マクニカHD(3132)
AI・半導体の需要拡大を幅広く取り込める技術商社。半導体市場の回復がどこまで利益に反映されているかに注目です。
第3位:メイコー(6787)
AIサーバーや自動車の電子化に関わるプリント基板メーカー。高付加価値製品の拡大と利益率改善に期待しています。
もちろん、今回の順位は決算への注目度であり、現在の株価水準を考慮した割安ランキングではありません。
まとめ:大型株よりも中小型株に大化け候補を探したい!
今回の決算特集では、AI・半導体関連を中心に、DX、EC、福祉、バイオなど幅広い分野から10銘柄を選びました。
私が中小型株に注目する理由は、企業の成長が加速したときに、株式市場での評価が大きく変わる可能性があるからです。
すでに時価総額が数兆円ある企業がさらに成長することも素晴らしいですが、時価総額数百億円から数千億円規模の企業が、数年かけて大きく成長していく姿にも魅力を感じます。
ただし、成長株投資で重要なのは、テーマだけで判断しないこと。
私が決算で特に重視しているのは次の5項目です。
- 売上高が継続的に成長しているか
- 営業利益の成長率が売上高の成長率を上回っているか
- 会社予想に対する進捗率は順調か
- 来期以降も成長を維持できる競争優位性があるか
- PERなどの株価指標が成長期待に対して割高すぎないか
特に、増収増益が続いているのに市場から十分に評価されていない企業を見つけることができれば、大きな投資チャンスにつながるかもしれません。
決算発表は、将来のテンバガー候補を探す絶好の機会です。
来週も中小型成長株の決算から目が離せません!
投資を、もっと身近に、もっと楽しく。
とむぶろでは、これからも個人投資家目線で成長企業やテンバガー候補を探していきます。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。バイオ・半導体関連株などは価格変動が大きくなる場合があります。投資判断はご自身の責任でお願いいたします。
コメント