はじめに
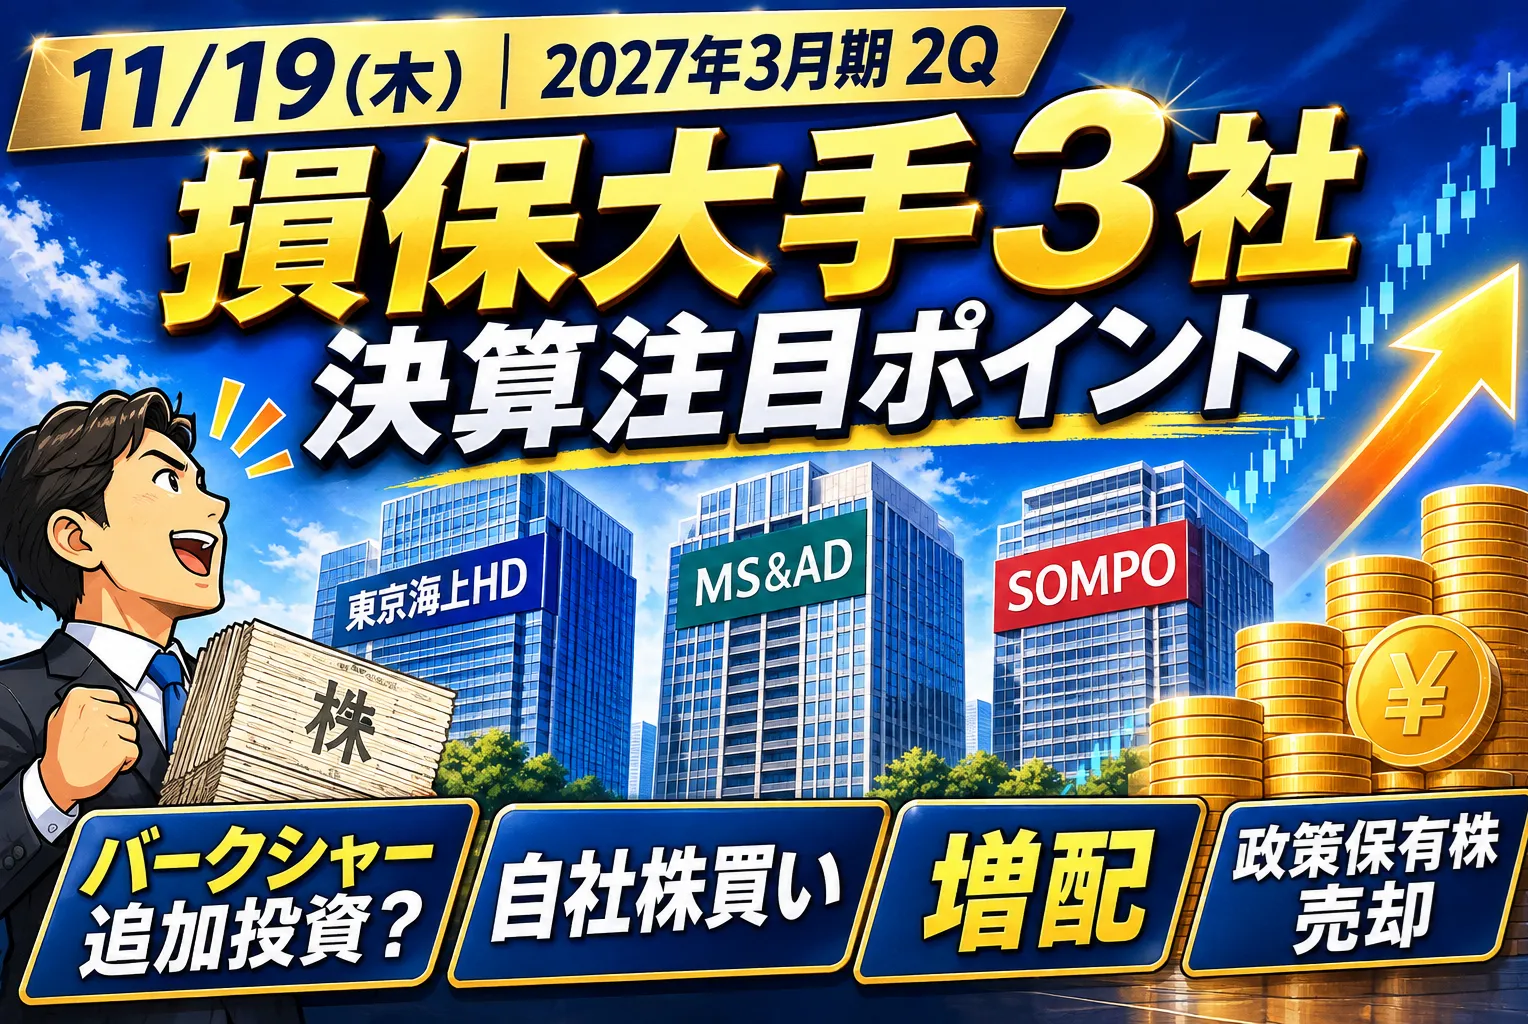
2026年11月19日(木)、国内損害保険大手3社の2027年3月期第2四半期決算が発表されます。
今回の決算は、損保セクター全体にとって非常に注目度の高いイベントです。
対象となるのは次の3社です。
- 東京海上ホールディングス(8766)
- MS&ADインシュアランスグループHD(8725)
- SOMPOホールディングス(8630)
損保業界では、政策保有株式の売却による資本効率改善、海外事業の拡大、株主還元の強化など、経営構造そのものが大きく変わろうとしています。
そして今回、私が最も注目しているのが東京海上HDです。
実は私は東京海上HDを60,000株保有しています。
期待しているのは、バークシャー・ハサウェイによる追加投資、自社株買いの拡大、そしてさらなる増配です。
今回は、損保大手3社の決算で確認したいポイントを、個人投資家目線で整理していきます。
1. 11月19日は損保大手3社の決算集中日!
まずは決算発表の概要です。
| 企業 | 証券コード | 決算 |
|---|---|---|
| 東京海上HD | 8766 | 2027年3月期2Q |
| MS&AD | 8725 | 2027年3月期2Q |
| SOMPO HD | 8630 | 2027年3月期2Q |
3社とも11月19日に発表予定です。
東京海上HDは16時30分予定、SOMPOは15時30分予定となっています。
今回の比較では、単純な最終利益だけではなく、各社が重視する修正利益、資本政策、株主還元にも注目したいところです。
2. 東京海上HD(8766)最大の注目はバークシャーとの提携効果!
今回、私が最も期待している銘柄が東京海上HDです。
東京海上HDは2026年3月、ウォーレン・バフェット氏率いるバークシャー・ハサウェイとの戦略的提携を発表しました。
この提携は、単なる株式投資ではありません。
大きく3つの柱があります。
- バークシャーによる東京海上HDへの出資
- 再保険分野での協業
- M&Aや海外投資機会における戦略的協業
バークシャーの追加投資はあるのか?
当初の出資比率は約2.5%。
バークシャーは、東京海上HDの取締役会の事前承認なしに、発行済株式の9.9%を超えて取得することはできない契約となっています。
つまり、今後さらに買い増す余地があります。
今回の決算で確認したいのは、追加取得について何らかの進展があるかどうかです。
もちろん、11月19日に追加投資が発表されると決まっているわけではありません。
しかし、バークシャーとの提携は東京海上HDの中長期的な企業価値を高める重要な材料です。
追加取得が実現すれば、海外の長期投資家からの評価にもプラスになる可能性があります。
自社株買い4,000億円に加えて追加取得はある?
東京海上HDは2026年度の自己株式取得について、年間4,000億円の方針を示しています。
さらに注目したいのが、バークシャーへの第三者割当による株式発行の希薄化を相殺するための2,874億円の自己株式取得です。
この2,874億円は年間4,000億円とは別枠です。
そして会社側は、株価上昇に伴って希薄化影響を相殺するためには追加取得が必要となる見込みであり、その追加分を2026年度下期の株主還元の中で考慮すると説明しています。
ここは今回の決算で特に注目したいポイントです。
年間4,000億円の自社株買いに加えて、追加の取得がどの程度になるのか。
株主にとっては非常に重要な情報になるでしょう。
増配にも期待!
東京海上HDは2026年度の年間配当予想を245円としています。
前年度の218円から27円増配、15期連続増配の予定です。
なお、2026年10月の15分割前の株価・配当基準での数字です。現在の株式数に換算すると年間配当は1株当たり約16.33円となります。
東京海上HDは、IFRS導入後の新しい配当方針として、IFRS修正純利益の3年平均を配当原資とし、配当性向50%を原則とする方針を示しています。
今回の決算では、245円の年間配当予想が維持されるか、さらなる株主還元の余地が示されるかに注目です。
東京海上HDの注目ポイントまとめ
- バークシャーによる追加投資の進展
- 再保険協業による収益安定化
- 年間4,000億円の自社株買いの進捗
- 追加の自社株買いの規模
- 15期連続増配に続く株主還元方針
- 通期修正純利益9,500億円の達成確度
私としては、業績の上振れだけでなく、資本政策に関するポジティブな発表を期待しています。

3. MS&AD(8725)は利益成長と自社株買いに注目!
続いてMS&ADです。
MS&ADも損保業界の構造改革を進めており、国内事業の収益力改善や海外事業の成長、政策保有株式の削減などが重要なテーマとなっています。
1Qは大幅増益!
2026年8月14日に発表された2027年3月期第1四半期決算では、
- 税引前利益:4,409億円(前年同期比33.4%増)
- 親会社帰属四半期利益:3,286億円(前年同期比33.4%増)
と、大幅な増益となりました。
この好調なスタートを2Qでも維持できているかが重要です。
自社株買いの継続性にも注目
MS&ADは11月2日に自己株式の取得終了を発表しています。
今回の決算では、これまでの取得実績だけでなく、今後の資本政策について新たな方針が示されるかに注目したいところです。
また、政策保有株式の売却によって得られる資本を、成長投資と株主還元にどのように振り分けるのかも重要です。
MS&ADの注目ポイント
- 第1四半期に続く利益成長
- 通期業績予想の上方修正
- 政策保有株式の売却進捗
- 自社株買いの新たな方針
- 増配余地と株主還元方針
4. SOMPO HD(8630)は海外事業と利益回復に注目!
3社目はSOMPOホールディングスです。
SOMPOは海外保険事業の拡大を積極的に進めており、米国のAspen Insurance買収など、グローバル展開を加速させています。
1Qは大幅増益
2027年3月期第1四半期の連結業績は、
- 保険収益:1兆6,169億円(前年同期比28.0%増)
- 税引前四半期利益:2,403億円(前年同期比59.3%増)
- 親会社帰属四半期利益:1,812億円(前年同期比52.8%増)
となりました。
一方、通期の親会社帰属利益予想は4,900億円で、前期比23.4%減となっています。
したがって、今回の決算では単純な前年同期比だけではなく、通期予想に対する進捗と利益の中身を確認する必要があります。
海外事業の成長は続くのか?
SOMPOは海外保険事業の拡大を重要な成長戦略に位置付けています。
買収した事業の収益貢献、海外保険市場の引受環境、自然災害による損失などを確認したいところです。
特に海外事業が成長を続けながら、利益率も維持できているかがポイントになります。
SOMPOの注目ポイント
- 海外保険事業の収益成長
- Aspen買収後の統合と収益貢献
- 国内損保事業の収益改善
- 通期利益予想4,900億円の達成確度
- 自社株買いと増配の方針
5. 損保大手3社の比較!今回の決算で何を見る?
今回の決算で私が特に注目しているポイントをまとめます。
| 注目項目 | 東京海上 | MS&AD | SOMPO |
|---|---|---|---|
| バークシャー提携 | ◎ | – | – |
| 自社株買い | ◎ | ◎ | ◎ |
| 増配余地 | ◎ | ◎ | ◎ |
| 政策保有株売却 | ◎ | ◎ | ◎ |
| 海外事業成長 | ◎ | ◎ | ◎ |
| 通期予想の上方修正 | ◎ | ◎ | ◎ |
※◎は今回特に確認したい項目。各社の期待度を保証するものではありません。
3社に共通するのは、政策保有株式の削減によって資本効率を改善し、成長投資や株主還元に資金を振り向けていることです。
これまでの損保株は、安定した保険収益と配当が魅力でした。
しかし、今後は資本効率の改善や海外展開によって、さらに企業価値を高められるかが重要になってくると思います。
6. まとめ:11月19日は東京海上HDの株主として期待したい!
今回の損保大手3社の決算は、業績だけでなく株主還元や資本政策にも注目したいイベントです。
特に東京海上HDについては、バークシャーとの戦略的提携という他の2社にはない大きな材料があります。
私自身、東京海上HDを60,000株保有していることもあり、今回の決算には大きな期待を寄せています。
期待したいのは次の3つです。
- バークシャーによる追加投資の進展
- 自社株買いの追加実施・拡大
- さらなる増配への道筋
もちろん、すべてが今回の決算で発表されるとは限りません。
ただ、東京海上HDは2027年以降も持続的な利益成長と株主還元の拡大を目指しています。
目先の株価だけでなく、長期的な企業価値の向上にも期待したいところです。
11月19日、損保大手3社の決算発表に注目しましょう!
皆さんは今回の決算で、どの会社に最も期待していますか?
※本記事は2026年11月14日時点で公表されている情報を基に作成しています。決算発表前の予想・分析であり、投資を推奨するものではありません。
コメント