はじめに
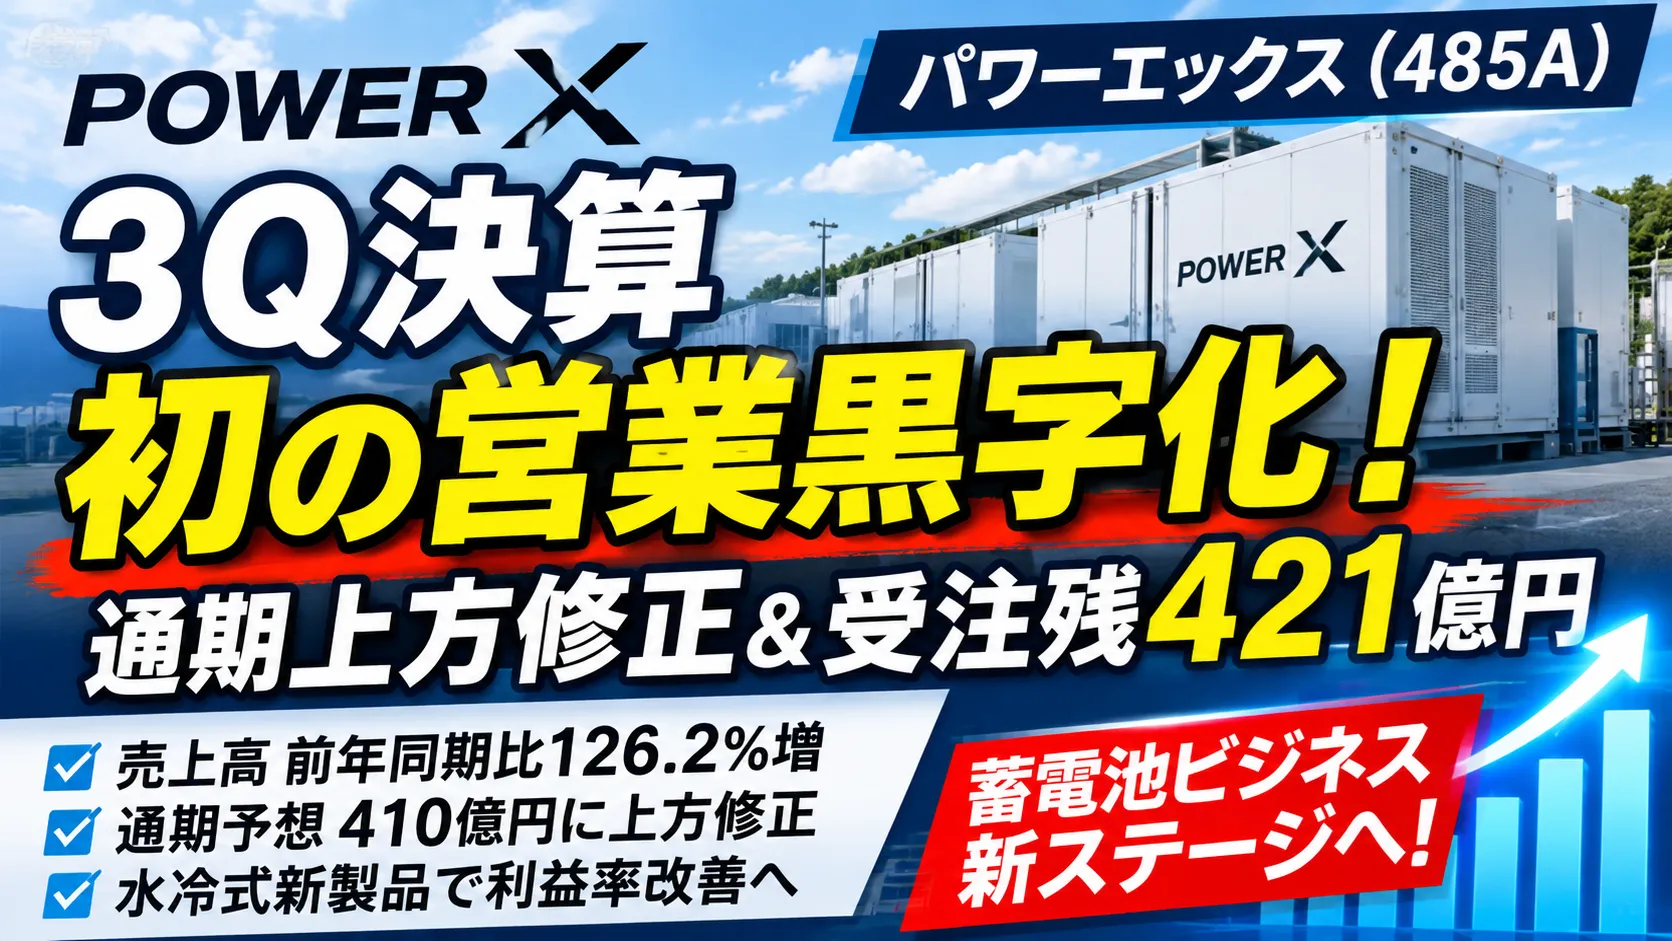
2026年11月12日、系統用蓄電池や大型蓄電システムを手掛ける株式会社パワーエックス(証券コード:485A)が、2026年12月期第3四半期決算を発表しました。
今回の決算は、今後のパワーエックスの成長を考えるうえで非常に重要な内容です。
注目したいのは次の5点です。
- 第3四半期単独で初の営業黒字を達成
- 売上高は前年同期比126.2%増
- 通期業績予想を上方修正
- 大型蓄電システムの受注残高は約421億円
- 水冷式の新製品投入で今後の利益率改善を目指す
これまで先行投資による赤字が続いていた同社ですが、いよいよ事業拡大と収益化が同時に進み始めたのでしょうか。
決算説明資料をもとに、業績、受注、生産体制、今後の成長性とリスクを詳しく見ていきます。
1. パワーエックスの3Q決算サマリー
まずは今回の決算で最も重要な数字を確認しましょう。
第3四半期単独の業績
| 項目 | 2025年3Q | 2026年3Q | 増減率 |
|---|---|---|---|
| 売上高 | 26.75億円 | 96.71億円 | +261.5% |
| 売上総利益 | 7.50億円 | 19.27億円 | +156.8% |
| 営業利益 | ▲6.19億円 | 2.15億円 | 黒字転換 |
| EBITDA | ▲4.72億円 | 4.18億円 | 黒字転換 |
| 経常利益 | ▲7.80億円 | ▲1.62億円 | 赤字縮小 |
| 純利益 | ▲8.15億円 | ▲1.30億円 | 赤字縮小 |
※決算説明資料より。単独四半期の実績。
今回、最も評価したいのは第3四半期単独で営業利益2.15億円を確保したことです。
前年同期は6.19億円の営業赤字でしたから、わずか1年で大きく収益構造が改善しています。
さらにEBITDAも4.18億円の黒字に転換し、営業キャッシュフローも第3四半期単独で黒字となりました。
もちろん、経常利益や純利益はまだ赤字です。しかし、営業段階で黒字化できたことは、事業モデルの収益性を確認するうえで大きな前進といえるでしょう。
累計業績も大幅改善
2026年12月期第3四半期累計の実績はこちらです。
| 項目 | 3Q累計実績 | 前年同期比 |
|---|---|---|
| 売上高 | 165.64億円 | +126.2% |
| 売上総利益 | 38.28億円 | +74.2% |
| 営業利益 | ▲8.58億円 | 大幅改善 |
| EBITDA | ▲3.59億円 | 大幅改善 |
| 経常利益 | ▲16.81億円 | 大幅改善 |
| 純利益 | ▲16.81億円 | 大幅改善 |
累計ではまだ営業赤字ですが、前年同期の21.82億円の営業赤字から8.58億円まで縮小しました。
第3四半期単独で黒字化できたことを考えると、収益化に向けて着実に前進していることが分かります。
2. 通期業績予想を上方修正!
今回の決算で見逃せないのが、2026年12月期の通期業績予想の上方修正です。
| 項目 | 修正前 | 修正後 |
|---|---|---|
| 売上高 | 400億円 | 410億円 |
| 営業利益 | 20~25億円 | 22~25億円 |
| EBITDA | 25~30億円 | 27~30億円 |
| 経常利益 | 10~15億円 | 10~15億円 |
| 純利益 | 10~15億円 | 10~15億円 |
売上高は400億円から410億円へ引き上げ。
営業利益とEBITDAについても、それぞれ予想レンジの下限が引き上げられました。
ここで注目したいのは、第4四半期に大きな売上計上が予定されていることです。
会社側の説明では、通期売上高410億円のうち約60%を第4四半期に計上する見込みです。
一見すると非常に大きなハードルですが、実は納入の進捗についてはかなり具体的な説明がされています。
3. 受注残高421億円!来期以降の成長にも期待
今回の決算説明資料で個人的に注目したのが、受注状況です。
11月12日時点で、正式受注と受注見込みを合わせた金額は約421億円。
内訳は以下の通りです。
- 正式受注:約412億円
- 受注見込み:約9億円
さらに、今期売上高の計上見込み410億円のうち、すでに約43%は納品・検収が完了しています。
そして、残りの未計上分についても、その95%が工場検収条件付き、または補助金対象の正式受注案件となっています。
会社側は、これらの案件について年内納品の確度が高く、翌期への売上計上ずれ込みリスクは限定的と説明しています。
また、2026年度販売予定分の生産は10月30日時点で100%完了。
2027年度納入分の生産もすでに始まっています。
これは非常に重要なポイントです。
これまでパワーエックスについては、急激な受注拡大に生産が追いつくのかという懸念がありました。
しかし、少なくとも今回の資料を見る限り、2026年度分の生産は計画通り完了しており、来期分の生産にも着手しています。
単なる受注拡大だけではなく、実際に製品を製造し、納入する体制が整いつつあることはポジティブに評価できます。
4. 粗利率低下は要注意!水冷式新製品で改善を目指す
一方、今回の決算で注意したいポイントもあります。
それが売上総利益率の低下です。
第3四半期単独の粗利率は19.9%。
第2四半期の24.8%から大きく低下しました。
主な原因は空冷モジュールの仕入価格上昇です。
会社側によると、空冷モジュールの価格は期初比で8.3%上昇しており、その影響が第3四半期の収益を圧迫しました。
ただし、パワーエックスはすでに対策を進めています。
水冷式Mega Power 2500の出荷開始
注目したいのが、新型の水冷式大型蓄電システムです。
従来の空冷式から水冷式へ切り替えることで、kWh当たりの製造原価を引き下げることを目指しています。
今回の説明資料では、次のような計画が示されています。
- Mega Power 2500:水冷式の出荷開始
- Mega Power 4000:2027年度後半から出荷開始
- 水冷式製品への切り替えで粗利率改善を目指す
特にMega Power 2500は、すでに水冷モジュールの仕入れと生産を開始しており、生産上の懸念はないとのこと。
また、Mega Power 2500の出荷構成比は2026年度第4四半期から2027年度にかけて15%から80%へ拡大する計画です。
水冷式製品への切り替えが順調に進めば、売上高の拡大だけでなく、利益率の改善も期待できます。
これは来期以降の業績を見るうえで重要なポイントになりそうです。
5. 海外展開にも本格的に着手
パワーエックスは国内市場だけでなく、海外市場への展開も進めています。
今回の決算説明資料では、東南アジア、北米、欧州を中心に海外事業を拡大する方針が示されています。
特に注目したいのが、米国のEnergy Vaultグループとの協業です。
米国などでの協業に向けた基本合意を発表しており、海外市場での販売拡大に向けた動きが具体化しています。
また、関西電力送配電との蓄電池を活用した系統接続・設備形成手法の検討や、GPUデータセンター向け蓄電システムの協業検討など、蓄電池の用途も広がっています。
AIデータセンターの急増によって電力需要が拡大するなか、蓄電池は電力インフラを支える重要な設備になっていく可能性があります。
パワーエックスにとって、こうした市場の拡大は大きな追い風になるでしょう。
6. 今後の株価を考えるうえでの注目ポイント
今回の決算を踏まえて、今後の株価を考えるうえで注目したいポイントを整理します。
ポジティブ材料
- 第3四半期単独で営業黒字化を達成
- 売上高が前年同期比126.2%増
- 通期業績予想を上方修正
- 約421億円の受注残高を確保
- 2026年度販売予定分の生産が100%完了
- 水冷式製品への切り替えで粗利率改善を目指す
- 海外展開やデータセンター向け需要の拡大
注意すべきリスク
一方で、投資家として確認しておきたいリスクもあります。
① 第4四半期への売上集中
通期売上高の約60%を第4四半期に計上する計画です。納入・設置・検収の進捗が重要になります。
② 粗利率の改善が本当に進むか
水冷式製品への切り替えが計画通り進むか、また原材料価格や為替の影響を吸収できるかがポイントです。
③ 資金調達と財務負担
大型蓄電システムの生産拡大には運転資金が必要です。借入金の増加や資金繰りについては引き続き注視する必要があります。
④ 成長期待が株価にどこまで織り込まれているか
将来性の高い企業であっても、株価が割高であれば投資リターンは限られます。業績の成長と株価水準のバランスを考えることが大切です。

7. まとめ:パワーエックスは収益化のステージへ!
今回のパワーエックスの2026年12月期第3四半期決算は、個人的にはかなり前向きに評価できる内容でした。
特に大きいのは、第3四半期単独で営業黒字を達成したことです。
これまでの先行投資による赤字から、売上拡大と利益創出を両立する段階へ移行しつつあります。
さらに、約421億円の受注残高、2026年度分の生産完了、2027年度分の生産開始など、来期以降の成長を支える材料も揃いつつあります。
もちろん、まだ累計では営業赤字ですし、第4四半期の売上計上や粗利率の改善については確認が必要です。
しかし、蓄電池市場の拡大、AIデータセンターの電力需要、再生可能エネルギーの普及などを考えると、パワーエックスが活躍できる市場は今後さらに広がる可能性があります。
私が今後特に注目したいのは、2027年度の業績と水冷式製品への切り替えによる利益率の改善です。
売上高の成長だけでなく、営業利益率がどこまで高まるのか。
ここがパワーエックスの企業価値を大きく左右するポイントになると考えています。
今後も決算や受注動向を追いながら、蓄電池関連の成長企業として注目していきたいと思います。
※本記事は情報提供を目的としたものであり、特定銘柄の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
コメント